
Regimes de Tributação
Simples Nacional, Lucro Presumido e Lucro Real explicados de ponta a ponta — e a conta que diz qual deles cobra menos da sua empresa.


 GRL Accountability
Os três regimes cobram sobre bases diferentes
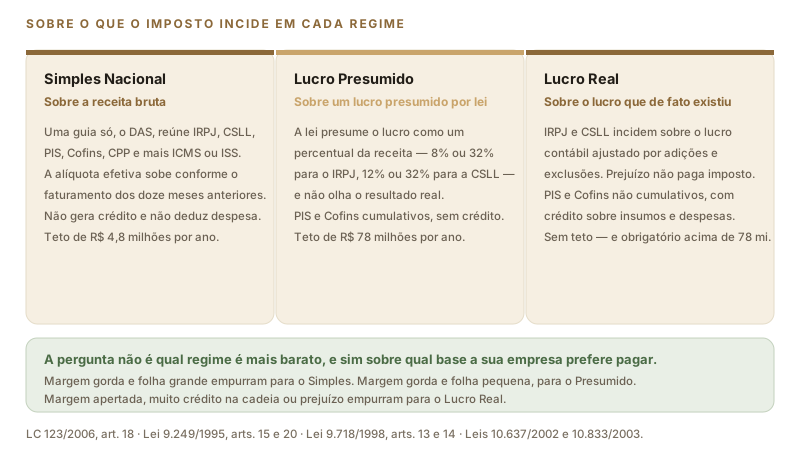
A diferença entre Simples Nacional, Lucro Presumido e Lucro Real não está apenas na alíquota: está em sobre o que cada um cobra. O Simples incide sobre a receita bruta, com tudo reunido em uma guia. O Presumido incide sobre um lucro presumido por lei — um percentual fixo da receita, que ignora o resultado efetivo. O Lucro Real incide sobre o lucro que de fato existiu, ajustado por adições e exclusões.
É por isso que não existe "o regime mais barato" em abstrato. Existe o regime mais barato para uma empresa com determinada margem, determinada folha de pagamento e determinada composição de compras. Trocar essas três variáveis muda a resposta.
Simples Nacional: uma guia, oito tributos, um teto
O Simples reúne IRPJ, CSLL, PIS, Cofins, IPI, contribuição previdenciária patronal e mais ICMS ou ISS em um único documento de arrecadação, o DAS, com alíquota efetiva calculada sobre a receita acumulada dos doze meses anteriores. Alcança empresas de até R$ 4,8 milhões por ano, com vedações por atividade, por sócio e por débito em aberto.
Sua maior vantagem costuma ser a contribuição patronal dentro da guia: quem tem folha relevante economiza cerca de 27% sobre ela ao permanecer no regime. Sua maior limitação é a ausência de crédito — nada do que a empresa compra reduz a base de cálculo.
Lucro Presumido: a lei presume o lucro e cobra sobre ele
No Presumido, a base do IRPJ e da CSLL é um percentual da receita definido no art. 15 da Lei nº 9.249/1995 — 8% para comércio, indústria e transporte de carga, 32% para serviços em geral, entre outros. A carga federal fica em 5,93% da receita no comércio e 11,33% no serviço, antes do adicional de 10% de IRPJ.
Fora dessa conta ficam o ICMS ou o ISS e, principalmente, os encargos sobre a folha. O regime tende a ganhar quando a margem real é maior que a presunção e a folha é pequena — e a perder no caso contrário.
Lucro Real: imposto sobre o resultado que existiu
O Lucro Real parte do lucro contábil e o ajusta por adições, exclusões e compensação de prejuízos. É obrigatório acima de R$ 78 milhões de receita anual e para instituições financeiras, empresas com resultado vindo do exterior e outras hipóteses do art. 14 da Lei nº 9.718/1998 — mas pode ser adotado por opção, por empresa de qualquer porte.
Nele, PIS e Cofins passam a ser não cumulativos: alíquota de 9,25%, com crédito sobre insumos, energia, aluguel de pessoa jurídica e fretes na venda. É o regime da empresa com margem apertada, muito crédito na cadeia ou prejuízo a compensar.
O Lucro Real exige escrituração contábil completa e tempestiva, ECD, ECF, EFD-Contribuições e controles de crédito nota a nota. A migração só se justifica quando a economia tributária cobre com folga esse custo — e se sustenta ao longo de vários exercícios, não em um ano atípico.
O calendário da decisão
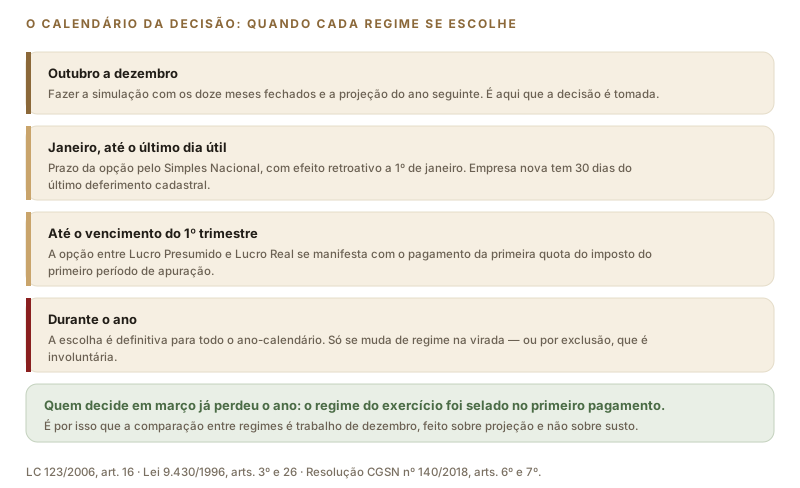
A opção pelo Simples Nacional se encerra no último dia útil de janeiro, com efeito retroativo a 1º de janeiro. A escolha entre Lucro Presumido e Lucro Real se manifesta com o pagamento da primeira quota do imposto do primeiro período de apuração — e, como todas as outras, é definitiva para o ano inteiro.
Na prática, isso coloca a decisão em dezembro, sobre projeção, e não em março, sobre susto.
Base legal: Lei Complementar nº 123/2006; Lei nº 9.249/1995, arts. 3º, 15 e 20; Lei nº 9.430/1996, arts. 1º, 25 e 26; Lei nº 9.718/1998, arts. 13 e 14; Leis nº 10.637/2002 e nº 10.833/2003; Lei nº 9.065/1995, arts. 15 e 16. Texto conferido na fonte oficial em 8 de setembro de 2026. Os percentuais citados desconsideram particularidades setoriais, estaduais e municipais. Confirme a simulação da sua empresa com a GRL Accountability.
Quanto a sua empresa pagaria de imposto hoje?
O simulador compara MEI e Simples Nacional em menos de um minuto, sem cadastro. Para a comparação completa entre Simples, Lucro Presumido e Lucro Real, com a sua folha e a sua margem, peça a análise — refazemos a conta sem custo.
Trinta artigos sobre os três regimes
Simples Nacional
Quem pode optar, como se calcula a alíquota efetiva, em qual anexo a atividade se enquadra, o Fator R, o sublimite estadual, o teto federal, a exclusão do regime, o que continua fora do DAS, a retirada dos sócios e o crédito de IBS e CBS na reforma.

Simples Nacional: o que é, quem pode optar e o que impede a entrada
Uma guia só para oito tributos, teto de R$ 4,8 milhões e uma lista de vedações que pega mais gente do que parece. Veja quem entra, quem não entra e qual é o prazo real da opção.

A alíquota do Simples não é a da tabela: como funciona a alíquota efetiva
Quem lê a alíquota nominal e planeja o preço por ela erra a conta em até dois pontos percentuais. Veja a fórmula do RBT12, o cálculo passo a passo e o efeito de um mês excepcional.

Os cinco anexos do Simples Nacional: em qual a sua atividade se encaixa
O anexo não se escolhe: decorre da atividade e, em parte dos serviços, do Fator R. Veja o que cada um cobra, o que fica fora do DAS e onde estão as maiores diferenças de carga.

Fator R: a conta de 28% que decide entre 6% e 15,5% de imposto
A mesma empresa, o mesmo faturamento e duas alíquotas que diferem em quase dez pontos. O que separa uma da outra é a proporção entre folha e receita nos últimos doze meses.

Sublimite de R$ 3,6 milhões: quando o ICMS e o ISS saem do DAS
A empresa continua no Simples, mas passa a apurar ICMS ou ISS pelas regras normais do estado e do município. É a mudança que mais pega empresas desprevenidas no meio do crescimento.

Passei de R$ 4,8 milhões: o que acontece com a empresa a partir de agora
Excesso de até 20% dá o resto do ano de prazo; acima disso, a exclusão vale já no mês seguinte. Veja as duas contas, os prazos de comunicação e a decisão que precisa ser tomada em seguida.

Exclusão do Simples Nacional: os motivos, os prazos e como reverter
O Termo de Exclusão chega em setembro, o efeito é em 1º de janeiro e o prazo de defesa é de 30 dias. Veja o que costuma estar por trás dele e o que ainda dá para resolver dentro do prazo.

O que o DAS não cobre: os tributos que continuam por fora do Simples
Guia única não quer dizer guia exclusiva. FGTS, ICMS-ST, antecipação de entrada, retenções e a CPP do Anexo IV continuam sendo pagos à parte — e explicam por que a conta real não bate com a alíquota.

Pró-labore e lucros no Simples Nacional: quanto tirar e como, desde 2026
O pró-labore paga INSS e imposto de renda; o lucro é isento até um limite. Desde 2026 há retenção de 10% acima de R$ 50 mil por mês, e a escrituração contábil deixou de ser detalhe.

Simples Nacional e a reforma: o crédito que o seu cliente recebe (ou não)
A partir de 2027, quem compra de empresa do Simples recebe crédito menor de IBS e CBS. Para quem vende para outras empresas, essa diferença vira preço — e a lei abriu uma saída.
Lucro Presumido
Os percentuais de presunção, a conta fechada da carga, o adicional de 10% de IRPJ, o trimestre que pune o faturamento sazonal, o regime de caixa, PIS e Cofins cumulativos, a presunção de 32% do serviço, a distribuição de lucros e os sinais de que ele ganha do Simples.

Lucro Presumido: o que é, quem pode optar e quem é obrigado a sair
A lei presume o lucro por um percentual da receita e cobra sobre ele, lucrando a empresa mais ou menos. Veja quem cabe no regime, quem está proibido e por que a opção é definitiva.

Os percentuais de presunção: 1,6%, 8%, 16% e 32% — e o que muda entre eles
O percentual de presunção decide quanto da sua receita vira base de imposto. A diferença entre 8% e 32% é de quatro vezes — e há atividades em que o enquadramento correto é discutível.

Quanto se paga no Lucro Presumido: a conta fechada, com o que fica por fora
5,93% no comércio, 11,33% no serviço — e isso é só a parte federal. Veja a conta completa, com adicional de IRPJ, ICMS ou ISS e os 20% de contribuição patronal sobre a folha.

O adicional de 10% de IRPJ: a linha que quase toda empresa cruza sem perceber
Um prestador de serviço no Presumido paga adicional a partir de R$ 62,5 mil por mês. Veja por que o limite trimestral pune o faturamento irregular e o que dá para fazer a respeito.

Apuração trimestral: por que o trimestre fechado é o vilão do Lucro Presumido
Cada trimestre se encerra em si mesmo. Quem tem faturamento sazonal paga mais do que pagaria com a mesma receita distribuída — e não há como compensar depois.

Regime de caixa: pagar imposto só depois de receber, e o que isso exige
Vender parcelado e pagar imposto à vista é o que quebra fluxo de caixa. O regime de caixa resolve isso — com controles obrigatórios e uma regra de saída que precisa ser conhecida antes.

PIS e Cofins cumulativos: 3,65% sobre tudo, sem crédito nenhum
Alíquota baixa, base cheia. Veja o que entra e o que sai da base, por que o ICMS não integra o cálculo desde o Tema 69 do STF e quando a alíquota menor sai mais cara.

Lucro Presumido para serviços: a presunção de 32% e quando ela é boa notícia
Presumir 32% de lucro parece punitivo, mas para a empresa que lucra 45% é uma boa notícia. Veja a comparação com o Anexo V do Simples e o efeito das retenções na nota.

Distribuição de lucros no Lucro Presumido: o limite da presunção e a saída contábil
A empresa sem contabilidade só distribui isento até a presunção menos o IRPJ. Com ECD regular, distribui todo o lucro do balanço — e é essa a diferença que paga a contabilidade.

Quando o Lucro Presumido ganha do Simples Nacional: os quatro sinais
Anexo V, folha pequena, faturamento em faixa alta e crédito de ICMS relevante. Quando dois desses sinais aparecem juntos, a comparação precisa ser refeita com números reais.
Lucro Real
Quem é obrigado e quem opta, trimestral ou anual por estimativa, o balancete de suspensão, o crédito de PIS e Cofins, as adições e exclusões, o prejuízo fiscal e a trava dos 30%, a despesa dedutível, o custo das obrigações, os lucros e o momento de migrar.

Lucro Real: o que é, quem é obrigado e por que ele não é só para empresa grande
O único regime em que prejuízo não paga imposto. Veja quem é obrigado a adotá-lo, quem pode optar por vontade própria e o que ele cobra em troca da justiça da base de cálculo.

Lucro Real trimestral ou anual: a escolha que decide o imposto do ano
No trimestral, cada período se fecha em si mesmo e o prejuízo de um trimestre só abate 30% do lucro do seguinte. No anual, tudo se encontra em 31 de dezembro.

Balancete de suspensão: como deixar de antecipar imposto que não é devido
Antecipar imposto sobre um lucro estimado que não existiu é empréstimo ao fisco. O balancete acumulado corrige isso — desde que esteja pronto antes do vencimento.

PIS e Cofins não cumulativos: a alíquota de 9,25% e a lista de créditos
A alíquota quase triplica, mas a base encolhe. Veja o que gera crédito, o que não gera, o conceito de insumo definido pelo STJ e o ponto em que o não cumulativo passa a custar menos.

Adições e exclusões: como o lucro contábil vira lucro tributável
Entre o lucro do balanço e a base do imposto existe um ajuste inteiro. Veja o que a lei manda somar de volta, o que permite tirar e por que o e-Lalur é o livro que sustenta tudo.

Prejuízo fiscal: o saldo que não prescreve e a trava dos 30%
O prejuízo não vence, mas entra devagar: 30% do lucro de cada período. Veja como o saldo se preserva, o que o congela e por que ele é um ativo que precisa de documentação.

Despesa dedutível: o que a Receita aceita, o que ela glosa e por quê
No Lucro Real, cada real de despesa aceita economiza 34 centavos de imposto. Veja o teste que a lei aplica e as despesas que a fiscalização glosa com mais frequência.

O custo invisível do Lucro Real: ECD, ECF, EFD e a estrutura que elas exigem
A economia tributária do Lucro Real é real, mas vem acompanhada de uma estrutura que custa dinheiro e disciplina. Veja o que é exigido, quando e quanto custa errar.

Distribuição de lucros no Lucro Real: sem limite de presunção, com novas regras
Aqui não existe teto de presunção: distribui-se o lucro do balanço. Veja como o JCP entra na conta e o que a retenção de 10% e a tributação mínima mudaram desde 2026.

Quando migrar para o Lucro Real: os sinais e o calendário da decisão
Quatro sinais indicam que a conta precisa ser refeita — e um deles sozinho já basta. Veja o que entra na comparação e por que a decisão precisa estar tomada em dezembro.
Faz mais de um ano que ninguém compara os regimes na sua empresa?
A GRL Accountability simula Simples Nacional, Lucro Presumido e Lucro Real com os seus números reais e mostra o resultado dos doze meses seguintes em cada cenário.