
A alíquota do Simples não é a da tabela: como funciona a alíquota efetiva
Há um erro que aparece em quase toda planilha de formação de preço que chega ao escritório: o empresário abre a tabela do Simples Nacional, encontra a linha da sua faixa de faturamento, lê "9,50%" e usa esse número na conta. Só que ninguém paga a alíquota da tabela. A tabela traz a alíquota nominal, que é apenas um dos ingredientes de uma fórmula — e a diferença entre as duas costuma passar de dois pontos percentuais.

 GRL Accountability
- A alíquota que aparece na tabela de cada anexo é a nominal — a empresa paga a efetiva, que sai da fórmula (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12.
- RBT12 é a receita bruta acumulada nos doze meses anteriores ao mês em apuração — não é o faturamento do próprio mês nem o do ano-calendário.
- A efetiva é sempre menor que a nominal, exceto na primeira faixa, em que não há parcela a deduzir e as duas coincidem.
- Um mês excepcional entra no RBT12 e encarece os doze meses seguintes — a alíquota só volta ao patamar anterior um ano depois.
A fórmula, e o que cada parte dela significa
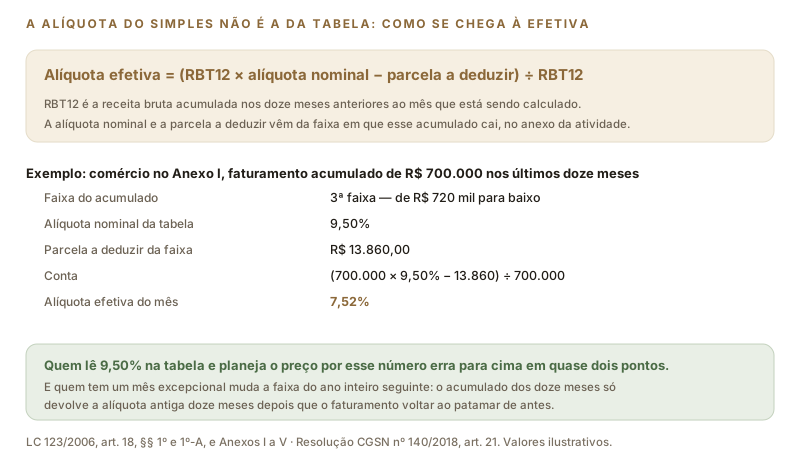
O art. 18, § 1º, da Lei Complementar nº 123/2006 determina que a alíquota efetiva seja calculada assim:
Em telas estreitas, deslize a figura para o lado.
São três variáveis. O RBT12 é a receita bruta acumulada nos doze meses anteriores ao mês que está sendo calculado — não o faturamento do próprio mês, nem o do ano-calendário. A alíquota nominal e a parcela a deduzir vêm da faixa em que esse acumulado se encaixa, dentro do anexo correspondente à atividade.
A parcela a deduzir existe justamente para suavizar a passagem de uma faixa para outra. Sem ela, uma empresa que faturasse um real a mais e mudasse de faixa teria um salto brutal de imposto. Com ela, o aumento é gradual: quem acaba de entrar em uma faixa paga quase o mesmo que pagava no topo da anterior.
O cálculo com números
Uma loja do Anexo I fechou os últimos doze meses com R$ 700.000 de receita bruta. Esse valor cai na terceira faixa, que vai até R$ 720.000, com alíquota nominal de 9,50% e parcela a deduzir de R$ 13.860:
- ✓ R$ 700.000 × 9,50% = R$ 66.500
- ✓ R$ 66.500 − R$ 13.860 = R$ 52.640
- ✓ R$ 52.640 ÷ R$ 700.000 = 7,52%
Essa é a alíquota do mês. Se a loja faturar R$ 80.000 em setembro, o DAS será de aproximadamente R$ 6.016 — e não os R$ 7.600 que a alíquota da tabela sugeriria. São R$ 1.584 de diferença em um mês só, quase R$ 19 mil ao longo de um ano de faturamento estável.
Por que a alíquota muda todo mês
Como o RBT12 é uma janela móvel, ele muda a cada virada de mês: entra o faturamento do mês que acabou e sai o do mesmo mês do ano anterior. Se a empresa está crescendo, a alíquota sobe devagar, mês a mês, mesmo que o faturamento do mês seja igual ao do anterior. Se está encolhendo, ela desce com o mesmo atraso.
É esse atraso que produz o efeito mais desconfortável do regime: a empresa paga a alíquota do passado. Depois de um ano forte, o primeiro semestre do ano fraco ainda é tributado pela alíquota do ano bom, justamente quando o caixa está mais apertado.
Uma campanha, uma licitação ganha ou um contrato pontual que dobre o faturamento de um mês entra no RBT12 e permanece lá por doze meses. Se esse mês empurrar o acumulado para a faixa seguinte, todos os meses do ano seguinte serão calculados pela alíquota maior — inclusive os meses fracos. Antes de aceitar uma venda atípica de grande porte, vale calcular quanto ela custa em imposto no ano inteiro, e não apenas no mês em que acontece.
Empresa nova: o que se usa quando não há doze meses
A empresa que abriu há pouco não tem RBT12 completo, e a Resolução CGSN nº 140/2018 resolve isso por proporcionalidade. No primeiro mês de atividade, usa-se a própria receita do mês multiplicada por doze. Nos onze meses seguintes, a média da receita dos meses já transcorridos, também multiplicada por doze.
Na prática, isso significa que um primeiro mês forte projeta um ano forte e joga a empresa nova em uma faixa alta logo de saída. É uma distorção conhecida, corrigida naturalmente conforme os meses seguintes entram na média.
A alíquota efetiva se reparte entre os tributos
O percentual encontrado não vai inteiro para um único tributo: cada anexo traz a repartição da alíquota entre IRPJ, CSLL, PIS, Cofins, CPP e ICMS ou ISS. Essa repartição importa em três situações concretas: quando o cliente retém ISS na nota, porque a retenção deve usar a parcela do ISS dentro da alíquota efetiva; quando a empresa vende mercadoria com substituição tributária, porque a parcela do ICMS sai da conta; e quando a empresa ultrapassa o sublimite estadual, porque ICMS e ISS deixam o DAS.
Nos três casos, quem preenche o PGDAS-D sem segregar a receita paga imposto que não devia — e essa é uma correção que raramente é feita sozinha, porque o sistema aceita o valor cheio sem reclamar.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 1º, 1º-A, 4º-A e 5º, e Anexos I a V; Resolução CGSN nº 140/2018, arts. 21, 24 e 25. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme o cálculo da sua empresa com a GRL Accountability.
Sabe exatamente qual é a sua alíquota efetiva neste mês?
A GRL Accountability acompanha o RBT12 da sua empresa mês a mês e avisa quando a faixa está prestes a mudar, para que o preço e o caixa sejam ajustados antes, e não depois.