
Sublimite de R$ 3,6 milhões: quando o ICMS e o ISS saem do DAS
Existe um limite no Simples Nacional que quase ninguém conhece antes de esbarrar nele. Não é o teto de R$ 4,8 milhões — esse todo mundo sabe de cor. É o sublimite estadual de R$ 3,6 milhões, que não expulsa a empresa do regime, mas muda por completo a rotina fiscal dela: o ICMS e o ISS deixam de ser pagos dentro do DAS e passam a ser apurados como em qualquer empresa do Lucro Presumido.

 GRL Accountability
- O sublimite de R$ 3,6 milhões é estadual e não exclui a empresa do Simples Nacional: ela continua pagando o DAS, sem a parcela de ICMS e de ISS.
- Ultrapassado o sublimite em até 20%, o efeito começa em 1º de janeiro do ano seguinte — com excesso acima de 20%, começa já no mês seguinte ao da ultrapassagem.
- A partir daí a empresa apura ICMS por débito e crédito e entrega as obrigações estaduais, ou apura ISS pela regra do município, com as declarações municipais.
- O sublimite é proporcional ao número de meses de atividade no ano de abertura — quem abriu em julho tem R$ 1,8 milhão.
A régua completa do regime
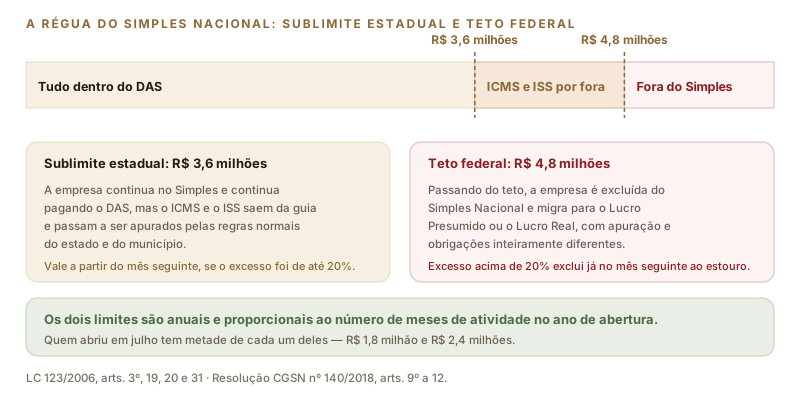
Em telas estreitas, deslize a figura para o lado.
O art. 19 da Lei Complementar nº 123/2006 permite que os estados adotem sublimites para o ICMS, e o art. 20 estende o efeito ao ISS dos municípios situados nesses estados. Na prática, o sublimite vigente para todos os estados é de R$ 3.600.000,00 de receita bruta anual.
O que exatamente muda ao passar
A empresa continua optante pelo Simples Nacional. Continua apurando no PGDAS-D, continua emitindo o DAS e continua com IRPJ, CSLL, PIS, Cofins e CPP dentro da guia. O que sai é a parcela estadual e municipal:
- ✓ Comércio e indústria: passam a apurar ICMS pelo regime normal de débito e crédito, com a alíquota interna do estado sobre as saídas e crédito sobre as entradas, e a entregar as obrigações acessórias estaduais — EFD ICMS/IPI, GIA ou o equivalente do estado.
- ✓ Serviços: passam a recolher ISS diretamente ao município, pela alíquota da lei municipal (de 2% a 5%), com a declaração mensal exigida por cada prefeitura.
- ✓ Nota fiscal: o destaque muda. A empresa deixa de informar apenas o código do Simples e passa a destacar o imposto, o que altera o crédito do cliente e, muitas vezes, a negociação de preço.
Do lado positivo, há um ganho real que costuma ser esquecido: a empresa passa a creditar o ICMS das compras, o que não acontecia dentro do DAS. Para o comércio com margem apertada, isso reduz o impacto da mudança — às vezes bastante.
Quando o efeito começa
A data depende do tamanho do excesso, e é aqui que a maioria dos erros acontece:
- ✓ Excesso de até 20% (faturamento até R$ 4,32 milhões): o efeito começa em 1º de janeiro do ano seguinte. A empresa tem o resto do ano para se preparar.
- ✓ Excesso acima de 20% (acima de R$ 4,32 milhões): o efeito começa no mês seguinte ao da ultrapassagem. Não há prazo de adaptação.
A empresa que passa a apurar ICMS normalmente precisa de cadastro estadual ativo no regime correto, de emissor de nota configurado para destacar o imposto e, dependendo do estado, de credenciamento para a EFD. Nada disso sai no mesmo dia. Quem descobre a mudança quando o contador avisa que o DAS de janeiro veio menor já perdeu o prazo de organizar isso — e passa a acumular multa por obrigação acessória não entregue, que corre independentemente de haver imposto a pagar.
Empresa nova: o sublimite também é proporcional
No ano em que a empresa inicia atividade, o sublimite é proporcional ao número de meses. Quem abriu em julho tem R$ 1,8 milhão como sublimite naquele ano — metade do valor cheio, para metade do ano. Empresas que crescem rápido no primeiro semestre de operação costumam esbarrar nesse limite proporcional sem entender por quê.
A mesma proporcionalidade vale para o teto de R$ 4,8 milhões, o que significa que uma empresa nova pode ser excluída do Simples ainda no primeiro ano de vida.
Como se preparar antes da virada
Quando o acumulado dos doze meses passa de R$ 3 milhões, o assunto deixa de ser hipotético. A preparação tem quatro frentes: regularizar e ajustar o cadastro estadual ou municipal; configurar o emissor de nota para o novo destaque; levantar o estoque para aproveitar o crédito de ICMS da entrada; e refazer a formação de preço, porque a carga muda e a nota passa a gerar crédito para o cliente.
É também o momento natural de reabrir a comparação entre os três regimes. Uma empresa que já apura ICMS ou ISS por fora perdeu boa parte da simplicidade que justificava o Simples — e a distância entre ele e o Lucro Presumido, nesse ponto, costuma ser bem menor do que era.
Fontes: Lei Complementar nº 123/2006, arts. 3º, §§ 10 a 12, 19 e 20; Resolução CGSN nº 140/2018, arts. 9º a 12. Texto conferido na fonte oficial em 8 de setembro de 2026. As obrigações acessórias variam por estado e por município. Confirme a situação da sua empresa com a GRL Accountability.
Sua empresa está chegando perto de R$ 3,6 milhões?
A GRL Accountability acompanha o acumulado mês a mês, prepara a inscrição e as obrigações estaduais e municipais antes da virada e simula quanto o ICMS ou o ISS por fora vai custar de verdade.