
Simples Nacional: o que é, quem pode optar e o que impede a entrada
O Simples Nacional é o regime em que a maior parte das empresas brasileiras começa, e é também o regime sobre o qual mais se repete informação desatualizada. Ele não é um imposto menor: é uma forma diferente de cobrar os mesmos tributos, reunindo oito deles em uma guia mensal calculada sobre a receita bruta. Antes de discutir se ele é vantajoso, é preciso responder a uma pergunta anterior — a sua empresa pode entrar?

 GRL Accountability
- O Simples Nacional é um regime unificado: uma guia mensal, o DAS, recolhe IRPJ, CSLL, PIS, Cofins, IPI, CPP e mais ICMS ou ISS, conforme a atividade.
- Podem optar a microempresa, com receita bruta anual de até R$ 360 mil, e a empresa de pequeno porte, de até R$ 4,8 milhões — limites proporcionais no ano de abertura.
- As vedações não são só de atividade: sócio pessoa jurídica, sócio no exterior, participação em outra empresa acima do limite e débito com a Fazenda também barram a opção.
- A opção é feita em janeiro, até o último dia útil, com efeito retroativo a 1º de janeiro — a empresa nova tem 30 dias contados do último deferimento cadastral.
O que o Simples Nacional é, na prática
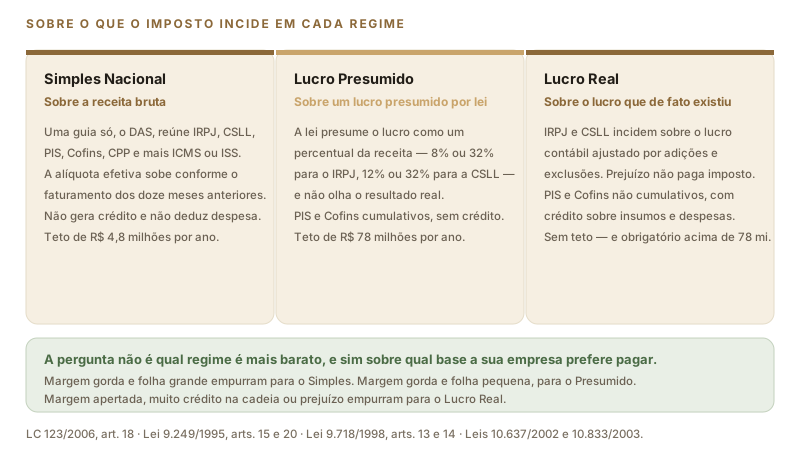
Instituído pela Lei Complementar nº 123/2006, o Simples Nacional é um regime unificado de arrecadação. Em vez de apurar cada tributo em sua própria guia, com seu próprio prazo e sua própria declaração, a empresa apura uma única alíquota sobre a receita bruta do mês e paga tudo em um documento só: o DAS, Documento de Arrecadação do Simples Nacional.
Dentro do DAS estão o IRPJ, a CSLL, o PIS/Pasep, a Cofins, o IPI, a Contribuição Previdenciária Patronal (CPP) e, conforme a atividade, o ICMS ou o ISS. É esse alcance que torna o regime tão competitivo para quem tem folha de pagamento: os 20% de contribuição patronal sobre a remuneração, que fora do Simples são pagos à parte, já estão embutidos na alíquota — com uma exceção importante, o Anexo IV, em que a CPP continua por fora.
Em telas estreitas, deslize a figura para o lado.
Em troca da simplicidade, o regime não gera crédito e não deduz despesa. A empresa não credita ICMS das compras, não credita PIS e Cofins, e não abate da base nenhum custo — nem folha, nem aluguel, nem comissão de plataforma. Paga sobre o que entra, tendo lucro ou não.
Quem pode optar: os limites de receita
O regime alcança dois portes definidos no art. 3º da Lei Complementar nº 123/2006:
- ✓ Microempresa (ME): receita bruta anual de até R$ 360.000,00.
- ✓ Empresa de pequeno porte (EPP): receita bruta anual acima de R$ 360.000,00 e até R$ 4.800.000,00.
Os dois limites são anuais e proporcionais ao número de meses de atividade no ano em que a empresa abre. Uma empresa aberta em julho tem, naquele ano, um teto de R$ 2,4 milhões, e não de R$ 4,8 milhões — e é por proporcionalidade que muitas empresas novas estouram o limite sem imaginar que estavam perto dele.
Existe ainda um segundo patamar, o sublimite estadual de R$ 3,6 milhões, que não exclui a empresa do regime, mas tira o ICMS e o ISS do DAS. Ele é tratado em detalhe em um artigo próprio desta série.
As vedações que barram a entrada
Caber no limite de receita não basta. O art. 3º, § 4º, e o art. 17 da mesma lei trazem uma lista de impedimentos, e boa parte deles nada tem a ver com a atividade exercida:
- ✓ Sócio pessoa jurídica. Se qualquer quota do capital pertence a outra empresa, a opção está vedada.
- ✓ Sócio domiciliado no exterior ou filial de empresa com sede fora do país.
- ✓ Sócio em outra empresa cuja receita somada ultrapasse R$ 4,8 milhões, ou que participe com mais de 10% de empresa não optante quando a soma passa do teto.
- ✓ Débito com a Fazenda federal, estadual, municipal ou com o INSS sem exigibilidade suspensa. É o motivo mais comum de indeferimento em janeiro.
- ✓ Atividade vedada: instituições financeiras, factoring, importação de combustíveis, cessão de mão de obra fora das exceções legais, entre outras do art. 17.
Todo janeiro há empresas que solicitam a opção, recebem o indeferimento por pendência de R$ 300 de uma guia esquecida e perdem o ano inteiro no Lucro Presumido. A pendência precisa estar resolvida — paga ou parcelada — antes do pedido, e a consulta de débitos deve ser feita nas três esferas, porque um débito municipal de ISS impede a opção do mesmo jeito que um federal.
O prazo: janeiro decide o ano inteiro
Para a empresa já constituída, a opção é feita no portal do Simples Nacional até o último dia útil de janeiro, e produz efeitos retroativos a 1º de janeiro. Não há meio-termo: pediu em fevereiro, só no ano seguinte.
Para a empresa recém-aberta, o prazo é de 30 dias contados do último deferimento de inscrição — estadual ou municipal, o que vier por último —, desde que não tenham passado 180 dias da inscrição no CNPJ. Nesse caso, o efeito é retroativo à data de abertura.
Enquanto o pedido é analisado, o sistema faz o chamado agendamento e verifica pendências. Quem faz a solicitação nos primeiros dias de janeiro ainda tem tempo de regularizar o que aparecer e refazer o pedido dentro do prazo; quem deixa para o dia 30, não.
Poder optar não é o mesmo que dever optar
Na maior parte dos casos, o Simples é a resposta certa para quem está começando — especialmente quando há folha de pagamento, porque a CPP dentro do DAS é uma economia difícil de superar. Mas há situações em que ele perde: empresa de margem apertada e volume alto, empresa que compra muito de pessoa jurídica e teria crédito de PIS e Cofins, empresa de serviço com folha pequena que cairia no Anexo V.
A conta correta compara os três regimes com os números reais da empresa e a projeção dos doze meses seguintes. É um trabalho de dezembro, não de janeiro — porque em janeiro só há tempo de executar a decisão, não de tomá-la.
Fontes: Lei Complementar nº 123/2006, arts. 3º, 13, 16, 17 e 18; Resolução CGSN nº 140/2018, arts. 2º, 6º, 7º e 15. Texto conferido na fonte oficial em 8 de setembro de 2026. As vedações citadas são as mais frequentes, e não a lista integral do art. 17. Confirme o enquadramento da sua empresa com a GRL Accountability.
Não sabe se a sua atividade cabe no Simples Nacional?
A GRL Accountability confere o CNAE, o quadro societário e a situação fiscal antes da opção, e diz o que precisa ser ajustado para a empresa entrar no regime — ou qual é o caminho se ela não puder.