
Distribuição de lucros no Lucro Real: sem limite de presunção, com novas regras
A empresa do Lucro Real chega à discussão sobre distribuição de lucros com uma vantagem sobre a do Presumido: ela já mantém escrituração contábil completa por obrigação. Não há limite de presunção a observar, nem discussão sobre quanto pode sair isento — o lucro distribuível é o lucro do balanço. O que mudou, e mudou bastante, foi o que acontece com esse valor quando ele chega à pessoa física.

 GRL Accountability
- No Lucro Real, a contabilidade é obrigatória e o lucro distribuível é o do balanço — não existe o limite de presunção que restringe a empresa do Presumido sem escrituração.
- A isenção do art. 10 da Lei 9.249/1995 alcança os lucros apurados, respeitadas as reservas obrigatórias e as regras societárias.
- O juro sobre capital próprio é dedutível na apuração do IRPJ e da CSLL, mas sofre 15% de IRRF na pessoa física — o ganho depende da comparação entre as duas pontas.
- Desde 2026, incidem a retenção de 10% sobre lucros acima de R$ 50 mil por mês e a tributação mínima do IRPF acima de R$ 600 mil por ano, com redutor quando a soma PJ mais PF ultrapassa 34%.
A base: o lucro do balanço
O art. 10 da Lei nº 9.249/1995 isenta de imposto de renda os lucros pagos por pessoa jurídica tributada pelo lucro real, presumido ou arbitrado. No Lucro Real, o valor de referência é o lucro contábil apurado no período, observadas as regras societárias — constituição de reserva legal, destinações previstas no contrato ou no estatuto e eventuais reservas obrigatórias.
Note a diferença conceitual: o lucro contábil é o distribuível, e não o lucro fiscal. Uma empresa pode ter lucro contábil de R$ 800.000 e lucro fiscal de R$ 500.000, por causa de exclusões; distribui-se o primeiro, tributa-se o segundo. O contrário também ocorre, com adições elevando o lucro fiscal acima do contábil — e nesse caso não há mais lucro a distribuir do que o balanço mostra.
O juro sobre capital próprio
A empresa do Lucro Real dispõe de um instrumento que não existe no Presumido nem no Simples: o juro sobre capital próprio, previsto no art. 9º da Lei nº 9.249/1995. Trata-se de remuneração do capital dos sócios, calculada pela aplicação da TJLP sobre as contas do patrimônio líquido, limitada à maior entre metade do lucro do período e metade dos lucros acumulados.
A vantagem é que o JCP é dedutível na apuração do IRPJ e da CSLL — reduz a base em até 34% do valor pago. A contrapartida é a retenção de 15% de imposto de renda na fonte, definitiva para a pessoa física.
- ✓ Ganho líquido teórico: 34% de economia na empresa contra 15% de imposto na pessoa física — diferença de 19 pontos a favor do JCP.
- ✓ Limites: exige patrimônio líquido relevante e lucro suficiente; empresa recém-capitalizada ou com PL pequeno tem pouco espaço.
- ✓ Formalidade: deliberação societária, cálculo documentado sobre as contas admitidas do PL e recolhimento do IRRF no prazo.
O que mudou em 2026
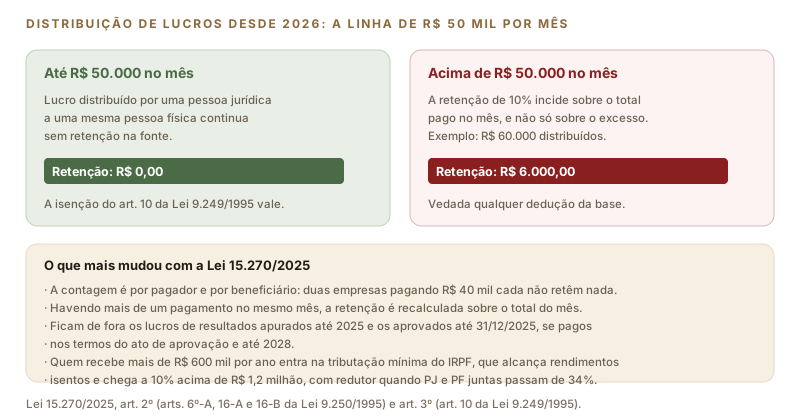
Em telas estreitas, deslize a figura para o lado.
Desde janeiro de 2026, o art. 6º-A da Lei nº 9.250/1995 sujeita à retenção de 10% na fonte os lucros pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil quando o total do mês ultrapassa R$ 50.000. A retenção incide sobre o valor cheio, vedada qualquer dedução, e é recalculada quando há mais de um pagamento no mês.
Estão fora os lucros de resultados apurados até 2025 e os aprovados até 31 de dezembro de 2025, se pagos nos termos do ato de aprovação e até 2028.
A tributação mínima e o redutor
Os arts. 16-A e 16-B da Lei nº 9.250/1995 instituíram, a partir do ano-calendário de 2026, uma tributação mínima do IRPF para quem recebe mais de R$ 600.000 no ano, computados também os rendimentos isentos. A alíquota cresce linearmente de zero a 10% entre R$ 600 mil e R$ 1,2 milhão, e é de 10% acima disso.
O art. 16-B concede um redutor quando a soma da alíquota efetiva de tributação dos lucros da empresa com a alíquota efetiva da tributação mínima da pessoa física ultrapassa 34% — percentual que corresponde às alíquotas nominais de IRPJ, adicional e CSLL. Como a empresa do Lucro Real costuma ter alíquota efetiva alta sobre o lucro contábil, sobra pouco espaço antes de atingir esse teto, e o redutor tende a neutralizar boa parte da tributação mínima. Já a empresa do Presumido com margem real muito acima da presunção tem alíquota efetiva baixa, e por isso absorve a tributação mínima quase inteira.
Na prática, isso significa que a comparação entre regimes passou a ter uma segunda camada: além do imposto da empresa, entra o imposto do sócio. Duas empresas com a mesma carga tributária podem produzir resultados líquidos diferentes para quem as controla.
A combinação das três formas de retirada
O sócio da empresa do Lucro Real tem três caminhos, com efeitos distintos:
- ✓ Pró-labore: dedutível na empresa, tributado pela tabela progressiva na pessoa física, com INSS e contrapartida previdenciária.
- ✓ JCP: dedutível na empresa, tributado em 15% na fonte, limitado pelo patrimônio líquido e pelo lucro.
- ✓ Lucros: não dedutível na empresa, isento até R$ 50 mil por mês e sujeito a 10% de retenção acima disso, com possível tributação mínima no ajuste anual.
A combinação eficiente depende do lucro do período, do tamanho do patrimônio líquido, da alíquota efetiva da empresa e da renda total do sócio no ano. É uma conta de duas pontas, refeita a cada exercício — e que desde 2026 não pode mais ser feita olhando apenas a empresa.
Fontes: Lei nº 15.270/2025, art. 2º (arts. 6º-A, 16-A e 16-B da Lei nº 9.250/1995); Lei nº 9.249/1995, arts. 9º e 10, este com a redação da Lei nº 15.270/2025; Lei nº 6.404/1976 quanto às reservas; Instrução Normativa RFB nº 1.700/2017. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme o planejamento da sua retirada com a GRL Accountability.
Qual é a forma mais eficiente de retirar da sua empresa?
A GRL Accountability calcula a combinação entre pró-labore, juro sobre capital próprio e distribuição de lucros que produz o melhor resultado conjunto para a empresa e para o sócio.