
Prejuízo fiscal: o saldo que não prescreve e a trava dos 30%
Empresa que passa por um ano ruim no Lucro Real sai dele com algo que não aparece em nenhum extrato bancário e que, ainda assim, tem valor econômico concreto: o prejuízo fiscal. Ele é o direito de abater, dos lucros dos anos seguintes, o resultado negativo que já foi apurado. Não prescreve, não vence e não precisa ser usado em um prazo determinado. Mas entra devagar — e há situações em que simplesmente desaparece.

 GRL Accountability
- O prejuízo fiscal apurado no Lucro Real pode ser compensado com lucros de períodos seguintes, sem prazo de prescrição.
- A compensação é limitada a 30% do lucro líquido ajustado de cada período, pelo art. 15 da Lei 9.065/1995 — a mesma trava vale para a base negativa da CSLL, no art. 16.
- Ao migrar para o Lucro Presumido, o saldo fica congelado — não se perde, mas só volta a ser usado se a empresa retornar ao Lucro Real.
- O saldo se perde na hipótese do art. 584 do Decreto 9.580/2018: mudança de controle societário somada a mudança do ramo de atividade.
A trava dos 30%
Em telas estreitas, deslize a figura para o lado.
O art. 15 da Lei nº 9.065/1995 permite compensar o prejuízo fiscal com o lucro líquido ajustado dos períodos seguintes, "observado o limite máximo, para a compensação, de trinta por cento do referido lucro líquido ajustado". O art. 16 aplica a mesma regra à base de cálculo negativa da CSLL.
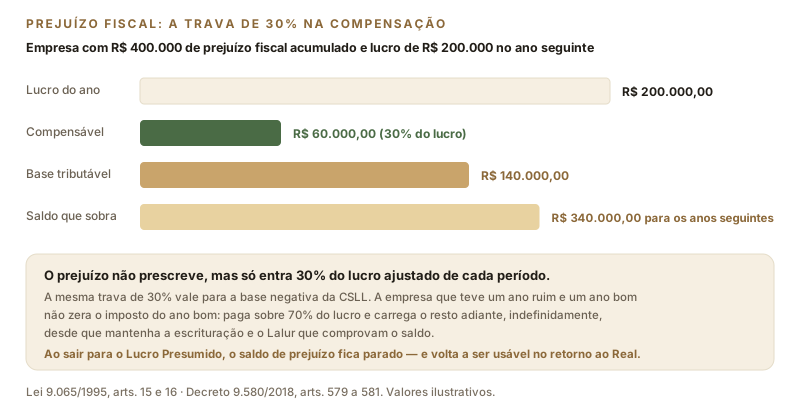
Na prática: uma empresa com R$ 400.000 de prejuízo acumulado que apura R$ 200.000 de lucro só pode abater R$ 60.000. Paga imposto sobre R$ 140.000 e leva R$ 340.000 de saldo para os anos seguintes. Mesmo com prejuízo acumulado muito maior que o lucro do ano, a empresa paga imposto — sobre 70% do resultado.
A constitucionalidade dessa trava foi confirmada pelo STF no RE 591.340, em repercussão geral, de modo que a discussão judicial sobre o tema está encerrada para a generalidade dos casos.
O saldo não prescreve
Não há prazo. O prejuízo apurado em 2015 pode ser compensado em 2030, desde que a empresa mantenha, como exige o parágrafo único do art. 15, "os livros e documentos exigidos pela legislação fiscal, comprobatórios do montante do prejuízo fiscal utilizado para a compensação".
Esse detalhe é mais importante do que parece. A empresa que compensa hoje um prejuízo de dez anos atrás precisa ser capaz de comprovar a origem daquele saldo — com a escrituração e a ECF do período em que ele foi apurado. Empresa que trocou de contador várias vezes, migrou de sistema ou perdeu arquivos costuma não conseguir — e acaba abrindo mão de um crédito legítimo.
O que acontece ao mudar de regime
Se a empresa migra para o Lucro Presumido, o saldo de prejuízo fiscal não se perde: fica congelado. No Presumido a base é presumida, e não há lucro real contra o qual compensar. Se em algum ano futuro a empresa voltar ao Lucro Real, o saldo volta a ser utilizável, sempre respeitados os 30%.
O mesmo vale para a empresa que vai para o Simples Nacional e depois retorna. Nada se perde por simples troca de regime — o que se perde é a documentação, quando ninguém se preocupa em preservá-la.
O art. 584 do Decreto nº 9.580/2018 veda a compensação quando ocorrem, cumulativamente, duas circunstâncias entre a data da apuração e a da compensação: modificação do controle societário e modificação do ramo de atividade. É a regra que impede a compra de empresas deficitárias apenas para aproveitar o prejuízo. Como a exigência é cumulativa, mudar apenas o controle, ou apenas a atividade, não elimina o saldo — mas operações societárias precisam ser desenhadas com essa regra à vista.
Incorporação, fusão e cisão
A pessoa jurídica sucessora por incorporação, fusão ou cisão não pode compensar prejuízos fiscais da sucedida. É vedação expressa do art. 585 do Decreto nº 9.580/2018. Na cisão parcial, a cindida conserva o prejuízo na proporção do patrimônio líquido remanescente.
Essa regra costuma surpreender em reorganizações societárias feitas por outros motivos — simplificação de estrutura, sucessão familiar, separação de atividades. A incorporação da empresa que tem o prejuízo pela que tem o lucro elimina o saldo; feita no sentido inverso, com a deficitária incorporando a lucrativa, o saldo é preservado. É uma diferença de desenho que vale dinheiro.
O que precisa estar em ordem
- ✓ Saldo registrado na Parte B do e-Lalur, com a indicação do período de origem, e o correspondente na Parte B do e-Lacs para a CSLL.
- ✓ ECD e ECF de todos os períodos envolvidos, arquivadas e recuperáveis.
- ✓ Consistência entre o saldo declarado ano a ano — a Receita compara a ECF do ano corrente com a do anterior.
- ✓ Controle separado para prejuízo fiscal do IRPJ e base negativa da CSLL, que têm ajustes diferentes e, portanto, saldos diferentes.
Tratado com esse cuidado, o prejuízo fiscal é um ativo que reduz imposto por vários anos. Tratado sem cuidado, é uma linha na declaração que ninguém consegue comprovar quando é preciso.
Fontes: Lei nº 9.065/1995, arts. 15 e 16; Decreto nº 9.580/2018, arts. 579 a 585; Lei nº 8.981/1995, art. 58; STF, RE 591.340, Tema 117; Instrução Normativa RFB nº 1.700/2017. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a situação da sua empresa com a GRL Accountability.
Sua empresa tem prejuízo fiscal acumulado?
A GRL Accountability levanta o saldo de prejuízo fiscal e de base negativa, verifica se ele está corretamente registrado no e-Lalur e organiza a compensação para que nada se perca.