
Quando migrar para o Lucro Real: os sinais e o calendário da decisão
A migração para o Lucro Real quase nunca é decidida a tempo. Ela costuma aparecer depois de um ano em que a empresa pagou muito imposto sobre pouco lucro — quando já não há mais o que fazer, porque a opção do exercício se consumou no primeiro recolhimento. Este artigo trata de identificar os sinais antes disso, e de fazer a comparação com os elementos certos.

 GRL Accountability
- Margem real abaixo do percentual de presunção é o sinal mais forte: pagar sobre 32% de lucro presumido tendo 10% de lucro efetivo é o pior cenário possível.
- Compras e despesas de pessoa jurídica acima de 60% da receita fazem o crédito de PIS e Cofins superar o aumento de alíquota.
- Prejuízo fiscal acumulado só é aproveitável no Lucro Real, e o saldo não prescreve enquanto houver documentação.
- Fase de investimento pesado, com depreciação relevante, reduz o lucro tributável exatamente quando o caixa está mais exigido.
A lógica em uma frase
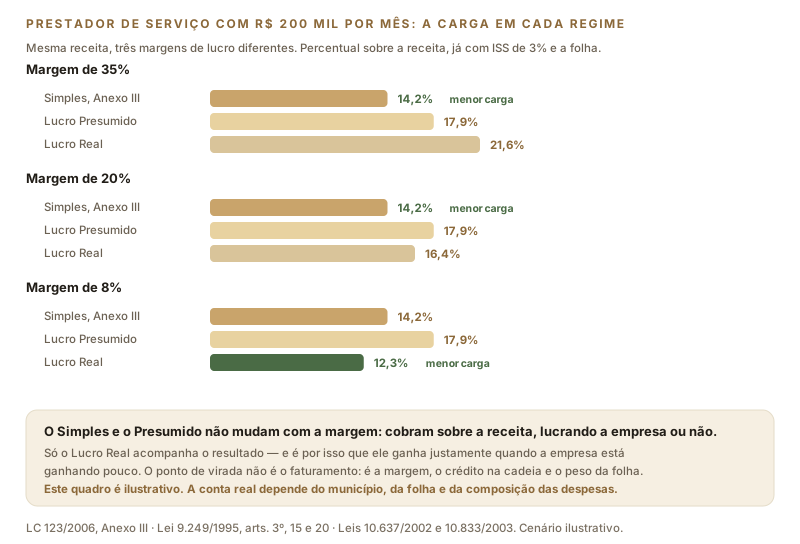
Em telas estreitas, deslize a figura para o lado.
Simples e Presumido cobram sobre a receita — o primeiro diretamente, o segundo por meio de uma presunção. O Lucro Real cobra sobre o resultado. Portanto, a pergunta que decide tudo é: o lucro efetivo da empresa é maior ou menor do que a base que os outros regimes presumem?
Sinal 1: margem real abaixo da presunção
Um prestador de serviço no Presumido paga imposto sobre 32% de lucro presumido. Se a margem real é de 10%, ele está pagando sobre o triplo do que ganhou. Um comércio paga sobre 8% presumidos; se lucra 3%, paga sobre quase o triplo.
Este é o sinal mais forte e o mais fácil de medir — desde que a contabilidade seja confiável. Margem estimada de cabeça costuma ser otimista; margem apurada de demonstração de resultado costuma ser menor do que o dono imagina.
Sinal 2: muito insumo com crédito
O regime não cumulativo de PIS e Cofins cobra 9,25% com crédito, contra 3,65% sem crédito. O ponto de equilíbrio fica em torno de 60% de compras creditáveis sobre a receita. Acima disso, a migração já se paga apenas nessas duas contribuições.
Entram nessa conta: mercadorias para revenda, insumos, energia elétrica, aluguel de pessoa jurídica, arrendamento mercantil, depreciação de máquinas e edificações, frete e armazenagem na venda. Não entram folha de pagamento, pró-labore e pagamentos a pessoas físicas — a razão pela qual serviço intensivo em pessoas raramente ganha aqui.
Sinal 3: prejuízo fiscal acumulado
Prejuízo fiscal só existe e só se aproveita no Lucro Real. Empresa que passou por anos difíceis e voltou a lucrar tem, nesse saldo, uma redução de base de até 30% do lucro de cada período — indefinidamente, enquanto houver saldo e documentação.
Empresa que está no Presumido e tem saldo antigo de prejuízo carrega um ativo congelado: ele não se perde, mas também não serve para nada enquanto ela permanecer lá.
Sinal 4: investimento pesado em curso
Aquisição de máquinas, obras, expansão de instalações e modernização geram depreciação, que reduz o lucro tributável nos anos seguintes, e crédito de PIS e Cofins sobre bens do imobilizado. No Presumido, nada disso altera o imposto: a base continua sendo o percentual da receita.
Empresa em ciclo de investimento é, com frequência, empresa cujo lucro contábil está temporariamente comprimido — exatamente o cenário em que o Lucro Real cobra menos.
A conta completa
Uma comparação confiável precisa reunir:
- ✓ Projeção de receita dos doze meses seguintes, separada por atividade e por percentual de presunção aplicável.
- ✓ Margem real apurada da contabilidade, e não estimada.
- ✓ Levantamento de compras e despesas creditáveis, item a item, com verificação do regime dos fornecedores.
- ✓ Folha planejada, com encargos — que pesam igual nos dois regimes fora do Simples.
- ✓ Saldo de prejuízo fiscal e de base negativa de CSLL, com a trava de 30% aplicada.
- ✓ Custo de estrutura do regime: contabilidade, sistema, pessoal de apoio, controles.
- ✓ Escolha entre trimestral e anual, que em faturamento sazonal muda o resultado sozinha.
A opção é anual, mas a estrutura é permanente: sistema implantado, equipe treinada, rotina de fechamento mensal montada. Voltar ao Presumido no ano seguinte não desfaz esse custo. Por isso, a migração precisa ser sustentada por um cenário de vários exercícios — e não pelo resultado de um ano em que a margem caiu por motivo pontual.
O calendário da decisão
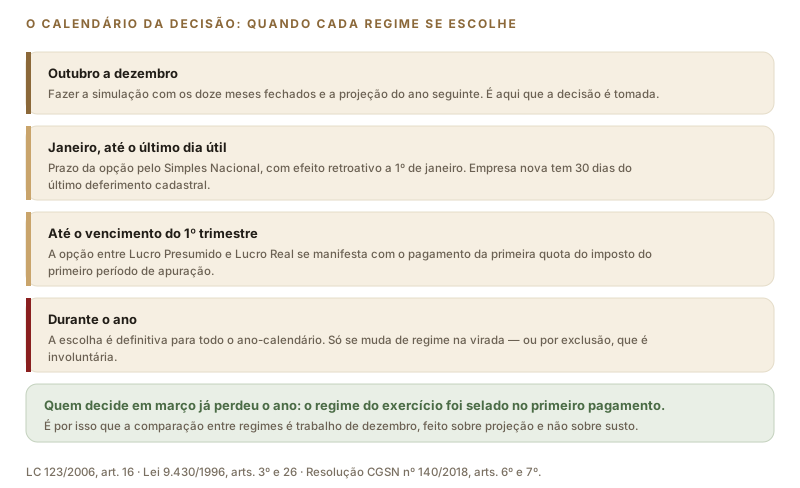
Em telas estreitas, deslize a figura para o lado.
A opção entre Lucro Presumido e Lucro Real se manifesta com o pagamento da primeira quota do imposto do primeiro período de apuração do ano, e é definitiva para o exercício inteiro. A opção pelo Simples Nacional, por sua vez, encerra-se no último dia útil de janeiro.
Isso coloca a decisão em dezembro, com os doze meses quase fechados e a projeção do ano seguinte na mão. Quem começa a discutir regime em março está discutindo o ano de depois — e pagando, até lá, pela escolha que fez sem escolher.
Fontes: Lei nº 9.718/1998, arts. 13 e 14; Lei nº 9.430/1996, arts. 1º, 2º, 25 e 26; Lei nº 9.065/1995, arts. 15 e 16; Leis nº 10.637/2002 e nº 10.833/2003; Lei Complementar nº 123/2006, art. 16. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos; o resultado depende da estrutura de cada empresa. Confirme a simulação com a GRL Accountability.
Vale a pena a sua empresa migrar para o Lucro Real?
A GRL Accountability apura a margem real, calcula o crédito de PIS e Cofins que a sua operação geraria, soma o custo de estrutura e apresenta os três regimes lado a lado, em reais.