
Quanto se paga no Lucro Presumido: a conta fechada, com o que fica por fora
"No Presumido dá uns 11%." A frase circula, é repetida em conversa de empresário e leva a decisões caras, porque descreve apenas uma parte da conta. Os 11,33% do serviço são a soma dos tributos federais. Fora deles ficam o adicional de IRPJ, o ISS do município, o ICMS do estado e — o item mais pesado de todos — os encargos patronais sobre a folha de pagamento.

 GRL Accountability
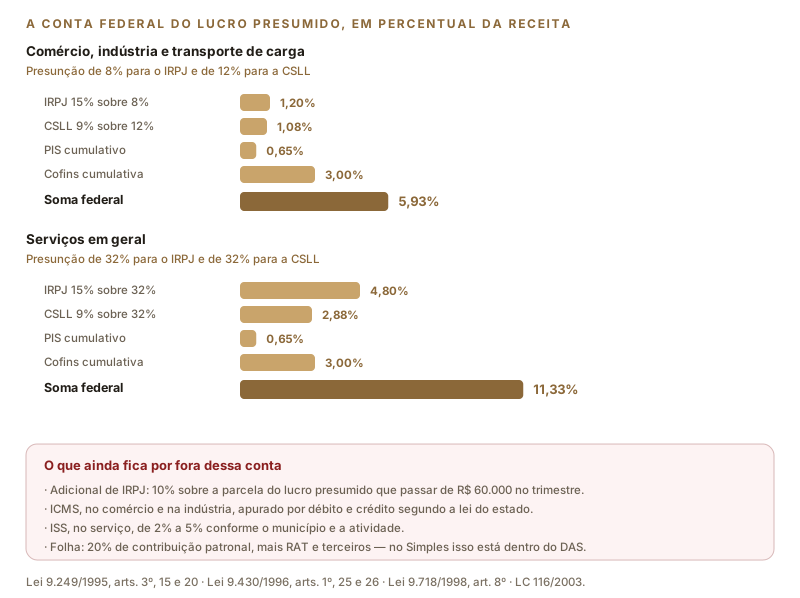
- No comércio, indústria e transporte de carga, a soma federal é de 5,93% da receita: 1,20% de IRPJ, 1,08% de CSLL, 0,65% de PIS e 3,00% de Cofins.
- Nos serviços em geral, a soma federal é de 11,33%: 4,80% de IRPJ, 2,88% de CSLL, 0,65% de PIS e 3,00% de Cofins.
- Fora dessa conta ficam o adicional de 10% de IRPJ, o ICMS apurado por débito e crédito, o ISS de 2% a 5% e a folha, com 20% de contribuição patronal mais RAT e terceiros.
- A carga total só é comparável com a do Simples Nacional quando todos esses itens entram na mesma conta — inclusive os encargos de folha, que no Simples estão dentro do DAS.
A conta federal, item por item
Em telas estreitas, deslize a figura para o lado.
No comércio, na indústria e no transporte de carga, com presunção de 8% para o IRPJ e 12% para a CSLL, os tributos federais somam 5,93% da receita bruta. Nos serviços em geral, com presunção de 32% nos dois tributos, a soma vai a 11,33%.
PIS e Cofins são iguais nos dois casos, porque incidem diretamente sobre a receita, sem presunção: 0,65% e 3,00%, no regime cumulativo, sem crédito nenhum sobre as compras.
O adicional de 10% de IRPJ
Sobre a parcela do lucro presumido que exceder R$ 20.000 por mês do período de apuração — R$ 60.000 no trimestre completo — incide um adicional de 10% de IRPJ. Não há adicional de CSLL.
Para o serviço com presunção de 32%, isso significa adicional a partir de R$ 187.500 de receita trimestral, ou R$ 62.500 por mês. Para o comércio com presunção de 8%, a partir de R$ 750.000 por trimestre, ou R$ 250.000 por mês. Um prestador de serviço de porte médio convive com esse adicional todo trimestre, e ele adiciona cerca de 3,2 pontos percentuais à carga sobre a receita excedente.
ICMS e ISS: o que o estado e a cidade cobram
- ✓ Comércio e indústria: ICMS apurado por débito e crédito, com a alíquota interna do estado sobre as saídas e crédito sobre as entradas. A carga líquida depende inteiramente da margem: quem revende com margem de 30% recolhe ICMS sobre essa margem, não sobre a venda inteira.
- ✓ Serviços: ISS de 2% a 5% conforme o município e o item da lista da Lei Complementar nº 116/2003, sem crédito de espécie alguma.
Há aqui um ponto a favor do Presumido que raramente aparece nas comparações: como o ICMS é não cumulativo, a empresa credita o imposto das compras. No Simples, esse crédito não existe. Para o comércio com margem apertada, essa diferença pode compensar boa parte da carga federal maior.
A folha: o item que decide a comparação
Sobre a remuneração paga a empregados e ao sócio, a empresa do Presumido recolhe 20% de contribuição previdenciária patronal, mais RAT de 1% a 3% conforme o risco da atividade e cerca de 5,8% de contribuições a terceiros — algo entre 26% e 29% sobre a folha, além do FGTS de 8%.
Esse é o número que decide a maior parte das comparações entre Simples Nacional e Lucro Presumido em empresas de serviço. No Simples, a contribuição patronal está dentro do DAS nos Anexos I, II, III e V. No Presumido, ela é integralmente adicional. Uma empresa de R$ 500 mil de faturamento mensal com R$ 100 mil de folha carrega, só nesse item, 5,4 pontos percentuais de carga sobre a receita.
Um exemplo fechado
Prestador de serviço com R$ 300.000 de receita mensal, R$ 60.000 de folha e ISS de 3%:
- ✓ Federais: 11,33% de R$ 300.000 = R$ 33.990
- ✓ Adicional de IRPJ: 10% sobre (R$ 96.000 − R$ 20.000) = R$ 7.600
- ✓ ISS: 3% de R$ 300.000 = R$ 9.000
- ✓ Encargos de folha (27%): R$ 16.200
- ✓ Total: R$ 66.790, ou 22,3% da receita
É esse número — e não os 11,33% — que precisa ser comparado com o DAS que a mesma empresa pagaria no Simples Nacional, que já embute ISS e contribuição patronal. A diferença entre a conta parcial e a conta completa, nesse exemplo, é de onze pontos percentuais.
Fontes: Lei nº 9.249/1995, arts. 3º, 15 e 20; Lei nº 9.430/1996, arts. 1º, 25 e 26; Lei nº 9.718/1998, art. 8º; Lei nº 10.637/2002; Lei nº 8.212/1991, art. 22; Lei Complementar nº 116/2003. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos; alíquotas de ISS, RAT e terceiros variam por município e por atividade. Confirme a simulação da sua empresa com a GRL Accountability.
Quer a conta completa da sua empresa, e não só a federal?
A GRL Accountability calcula a carga total nos três regimes com a sua folha, o seu município e a sua composição de receitas, e apresenta o resultado dos doze meses seguintes em cada cenário.