
O adicional de 10% de IRPJ: a linha que quase toda empresa cruza sem perceber
A alíquota do imposto de renda da pessoa jurídica é de 15%. Esse é o número que aparece em toda explicação sobre o tema — e é o número que deixa de fora a segunda faixa. Sobre a parcela do lucro que exceder R$ 20.000 por mês do período de apuração, incide um adicional de 10%, que leva a alíquota efetiva do excedente a 25%. Para uma empresa de porte médio, o adicional é permanente, e não excepcional.

 GRL Accountability
- O adicional de 10% de IRPJ incide sobre a parcela do lucro real, presumido ou arbitrado que exceder R$ 20 mil multiplicados pelo número de meses do período — R$ 60 mil no trimestre completo.
- Não existe adicional de CSLL: a alíquota de 9% é única, sem faixa.
- No serviço, com presunção de 32%, o adicional começa em R$ 187.500 de receita trimestral — no comércio, com 8%, em R$ 750.000.
- O limite é do período de apuração, e não mensal: um trimestre com faturamento concentrado em um mês paga o mesmo adicional que um trimestre uniforme de igual total.
A regra, na letra da lei
O art. 3º, § 1º, da Lei nº 9.249/1995, na redação dada pela Lei nº 9.430/1996, determina que "a parcela do lucro real, presumido ou arbitrado que exceder o valor resultante da multiplicação de R$ 20.000,00 pelo número de meses do respectivo período de apuração sujeita-se à incidência de adicional de imposto de renda à alíquota de dez por cento".
Três consequências decorrem diretamente dessa redação. O limite é do período, não do mês. Ele vale igualmente para os três regimes de apuração. E não há norma equivalente para a CSLL, cuja alíquota de 9% é única.
A partir de que faturamento ele começa
Em telas estreitas, deslize a figura para o lado.
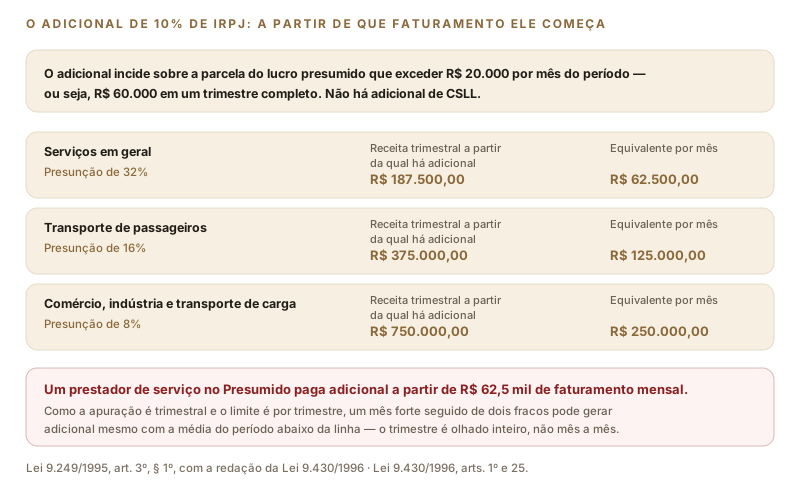
Como no Lucro Presumido a base é um percentual fixo da receita, dá para saber com precisão a partir de que faturamento o adicional começa. Basta dividir R$ 60.000 pelo percentual de presunção:
- ✓ Serviços (32%): R$ 187.500 de receita no trimestre — R$ 62.500 por mês.
- ✓ Transporte de passageiros (16%): R$ 375.000 no trimestre — R$ 125.000 por mês.
- ✓ Comércio, indústria e transporte de carga (8%): R$ 750.000 no trimestre — R$ 250.000 por mês.
É por isso que o adicional é assunto rotineiro em empresa de serviço e assunto raro em comércio pequeno: com presunção quatro vezes maior, a linha é cruzada quatro vezes mais cedo.
Por que o período trimestral piora a conta
O limite é aferido por período de apuração completo. No Lucro Presumido, o período é sempre o trimestre, e o limite é de R$ 60.000 de base presumida — independentemente de como o faturamento se distribuiu entre os três meses.
Isso significa que a empresa com faturamento irregular não é beneficiada nem prejudicada dentro do trimestre: o que vale é o total. Mas ela é prejudicada entre trimestres. Uma empresa que fatura R$ 800.000 em um trimestre e R$ 100.000 no seguinte paga adicional sobre um excedente grande no primeiro e não aproveita a folga do segundo. Se o mesmo total estivesse distribuído uniformemente, o adicional seria menor.
O ganho de capital na venda de um imóvel, de um veículo ou de um equipamento entra na base de cálculo pelo valor integral, sem presunção. Uma empresa de serviço que fatura R$ 40.000 por mês e vende uma sala comercial com R$ 200.000 de ganho no mesmo trimestre soma R$ 38.400 de presunção e R$ 200.000 de ganho, ultrapassa a linha com folga e paga adicional sobre R$ 178.400. Vale planejar em qual trimestre a operação é realizada.
O que dá para fazer legitimamente
O adicional não se elimina, mas há decisões estruturais que afetam o seu peso:
- ✓ Revisar o percentual de presunção. Receita classificada como serviço quando é comércio ou industrialização paga adicional muito mais cedo. A classificação correta, quando cabível, é a medida mais eficiente.
- ✓ Avaliar o Lucro Real anual. No Real anual, o limite é de R$ 240.000 por ano e a apuração final é única — o que suaviza o efeito do faturamento irregular, ao contrário do trimestre fechado.
- ✓ Planejar o momento do ganho de capital, escolhendo o trimestre em que a operação será realizada.
- ✓ Reexaminar o Lucro Real quando a margem real é bem menor que a presunção: se o lucro efetivo não chega a 32% da receita, a empresa está pagando adicional sobre lucro que não existiu.
O que não funciona é dividir a empresa em duas para caber duas vezes no limite. A criação artificial de pessoas jurídicas com mesma atividade, mesmos sócios, mesma estrutura e mesmos clientes é tratada como simulação, e o resultado é a soma das receitas com multa qualificada.
Como o adicional é pago
Não há guia separada: o adicional integra o próprio DARF de IRPJ, no código do regime, e é apurado junto com o imposto do trimestre. O vencimento é o último dia útil do mês seguinte ao encerramento do trimestre, com a possibilidade de parcelamento em até três quotas mensais quando o valor supera R$ 2.000, com juros Selic a partir da segunda.
Fontes: Lei nº 9.249/1995, arts. 3º, § 1º, e 15; Lei nº 9.430/1996, arts. 1º, 2º, 5º e 25; Instrução Normativa RFB nº 1.700/2017. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a apuração da sua empresa com a GRL Accountability.
Sua empresa paga adicional de IRPJ todo trimestre?
A GRL Accountability projeta o adicional dos quatro trimestres, verifica se o regime e o período de apuração escolhidos são os mais eficientes e mostra quanto a mudança valeria em reais.