
Fator R: a conta de 28% que decide entre 6% e 15,5% de imposto
Duas clínicas com o mesmo faturamento, na mesma cidade, com o mesmo CNAE. Uma paga 6% de DAS; a outra, 15,5%. Não há benefício fiscal, decisão judicial nem interpretação criativa envolvida: a diferença é o Fator R, uma divisão simples entre folha de pagamento e receita que a lei usa para decidir em qual anexo do Simples Nacional certos serviços se enquadram.

 GRL Accountability
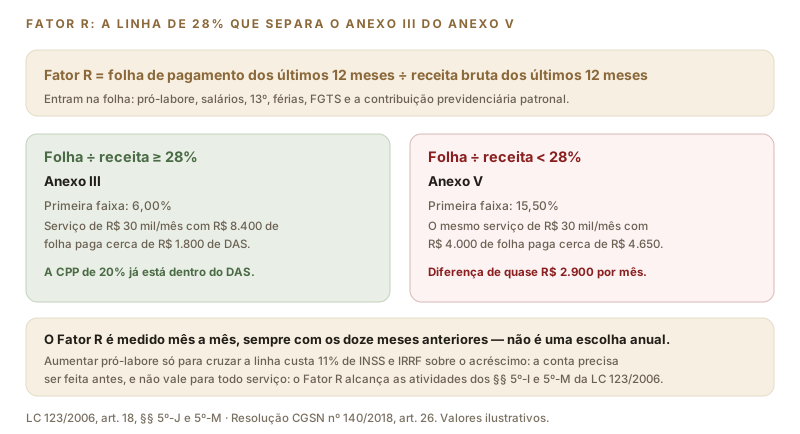
- Fator R é a folha de pagamento dos últimos doze meses dividida pela receita bruta do mesmo período — a linha de corte é 28%.
- Entram na folha o pró-labore, os salários, o 13º, as férias com o terço, os autônomos pagos com RPA, o FGTS e a contribuição previdenciária patronal, inclusive a que vem dentro do DAS — não entram estagiários nem pagamentos a outras pessoas jurídicas.
- O Fator R alcança dois conjuntos: as atividades do § 5º-I, que sobem do Anexo V para o III com 28%, e as do § 5º-M — incisos XVI, XVIII, XIX, XX e XXI do § 5º-B e todo o § 5º-D —, que caem do III para o V abaixo disso.
- Aumentar o pró-labore custa 11% de INSS e o IRRF sobre o acréscimo: a conta só fecha quando a economia de DAS supera esse custo.
A conta, e onde a linha é traçada
Em telas estreitas, deslize a figura para o lado.
O art. 18, § 5º-J, define o Fator R como a razão entre a folha de salários dos doze meses anteriores e a receita bruta do mesmo período. Chegando a 28%, a atividade vai para o Anexo III; ficando abaixo, vai para o Anexo V. A medição é mensal: a cada apuração, refaz-se a conta com a janela móvel de doze meses.
Isso significa que uma empresa pode estar no Anexo III em março e no Anexo V em abril, sem que nada tenha mudado na sua atividade — basta que a receita tenha crescido mais rápido que a folha.
O que entra na folha, e o que não entra
A Resolução CGSN nº 140/2018, art. 26, define o que compõe a folha para esse cálculo:
- ✓ Entram: salários, pró-labore, 13º salário, férias com o terço constitucional, pagamentos a autônomos pessoa física com RPA, FGTS depositado e a contribuição previdenciária patronal, inclusive a parcela recolhida dentro do DAS. Só conta o que foi pago e informado no eSocial, pelo mês do pagamento.
- ✓ Não entram: notas de outras pessoas jurídicas (inclusive MEI), estagiários pela Lei nº 11.788/2008, aluguéis, distribuição de lucros e qualquer valor pago a sócio que não seja pró-labore.
A consequência prática é dura para um modelo de negócio muito comum: a empresa que trabalha com uma rede de profissionais contratados como pessoa jurídica não constrói Fator R nenhum, por maior que seja o valor pago a eles. Do ponto de vista do cálculo, aquele custo simplesmente não existe.
Quais atividades o Fator R alcança
O Fator R não vale para todo mundo, e essa é a confusão mais frequente. A lei o aplica a dois conjuntos de atividades, que partem de anexos diferentes e se movem em sentidos opostos:
- ✓ Partem do Anexo V e sobem para o III quando o Fator R chega a 28%, pelo § 5º-J: são os serviços do § 5º-I — engenharia, medicina veterinária, publicidade e propaganda, jornalismo, auditoria, consultoria, gestão, representação comercial, design, pesquisa, perícia, avaliação, tradução e a cláusula geral das demais atividades intelectuais não enquadradas nos Anexos III ou IV.
- ✓ Partem do Anexo III e caem para o V quando o Fator R fica abaixo de 28%, pelo § 5º-M: são os incisos XVI, XVIII, XIX, XX e XXI do § 5º-B — fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia e prótese dentária, psicologia, psicanálise, terapia ocupacional, acupuntura, podologia, fonoaudiologia, nutrição e vacinação — e todas as atividades do § 5º-D, entre elas academias, desenvolvimento e licenciamento de software, laboratórios de análises clínicas, diagnóstico por imagem e administração e locação de imóveis de terceiros.
Fora desses dois conjuntos, não há Fator R a calcular:
- ✓ Os demais serviços do § 5º-B — escola, agência de viagem, escritório de contabilidade, corretagem de seguros, transporte municipal de passageiros, instalação, reparos e manutenção em geral — vão para o Anexo III direto, com folha de qualquer tamanho.
- ✓ Salões de beleza, barbearias e clínicas de estética também ficam no Anexo III, pela regra residual do § 5º-F, sem depender de Fator R.
- ✓ Construção de imóveis, vigilância, limpeza e advocacia vão para o Anexo IV, em que a CPP fica fora do DAS.
- ✓ Comércio e indústria estão nos Anexos I e II, onde o conceito não se aplica.
Quando aumentar o pró-labore compensa
A resposta é: quando a economia de DAS supera o custo de aumentar a folha — e esse custo não é desprezível. Sobre o acréscimo de pró-labore incidem 11% de contribuição previdenciária do sócio (limitada ao teto do INSS) e o imposto de renda pela tabela progressiva, que pode chegar a 27,5%.
Em um serviço de R$ 30.000 mensais, a diferença entre o Anexo III e o Anexo V no exemplo da figura passa de R$ 2.900 por mês. Levar a folha de R$ 4.000 para R$ 8.400 custa cerca de R$ 4.400 de acréscimo bruto, mas boa parte desse valor continua sendo dinheiro do sócio — sai como lucro e volta como pró-labore. O custo real é a diferença de tributação entre as duas formas de retirada, não o valor cheio.
Primeira: pró-labore majorado hoje só altera o Fator R dos meses seguintes, porque a janela é dos doze meses anteriores — não há efeito retroativo. Segunda: o pró-labore precisa ser efetivamente pago, com folha, recolhimento de INSS e registro contábil; valor apenas declarado, sem pagamento, é passível de glosa. Terceira: aumentar o pró-labore acima do teto do INSS não gera nenhuma contrapartida previdenciária, e passa a ser apenas custo de IRRF.
O outro lado da conta: o que se ganha além do DAS
Pró-labore maior não é só despesa. Ele aumenta a contribuição do sócio ao INSS e, com ela, o salário de benefício de aposentadoria, auxílio por incapacidade e salário-maternidade. Para o sócio que hoje recolhe sobre um salário mínimo e pretende se aposentar pelo Regime Geral, esse é um ganho concreto, ainda que distante.
Por isso a decisão sobre o Fator R raramente deveria ser tomada olhando apenas o DAS do mês. Ela mistura carga tributária da empresa, tributação da pessoa física e planejamento previdenciário do sócio — três coisas que precisam ser calculadas juntas.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 5º-B, 5º-C, 5º-D, 5º-F, 5º-I, 5º-J, 5º-K e 5º-M; Resolução CGSN nº 140/2018, art. 26; Lei nº 8.212/1991, arts. 21 e 28. Texto conferido na fonte oficial em 8 de setembro de 2026. Valores ilustrativos. Confirme a simulação da sua empresa com a GRL Accountability.
Vale a pena ajustar o pró-labore da sua empresa?
A GRL Accountability calcula o seu Fator R mês a mês, simula o custo do aumento de pró-labore contra a economia no DAS e diz se a conta fecha — com o número, não com a impressão.