
Como pagar o profissional-parceiro: periodicidade, extrato, taxa da maquininha e retenção do DAS
A Lei do Salão-Parceiro entrega ao salão a função de caixa: ele recebe de todos os clientes, retém a própria cota-parte e os tributos do profissional e repassa o que sobra. Quem faz isso de qualquer jeito, no Pix da conta pessoal, sem extrato e sem regra para a taxa do cartão, transforma a parceria num ponto de conflito com o profissional e num ponto fraco diante do Fisco e da Justiça do Trabalho. Este artigo descreve a rotina de repasse que resiste às duas coisas.

 GRL Accountability
- A lei põe o salão na função de caixa: ele recebe do cliente, retém a cota dele e os tributos do parceiro, e repassa.
- A taxa da maquininha e o parcelamento precisam de regra escrita no contrato, senão viram briga.
- A retenção do DAS pode ser feita pelo salão ou apenas conferida por ele, e as duas formas cumprem a lei.
- Cada repasse anda com extrato, comprovante de transferência e nota do profissional ao salão.
O caminho do dinheiro
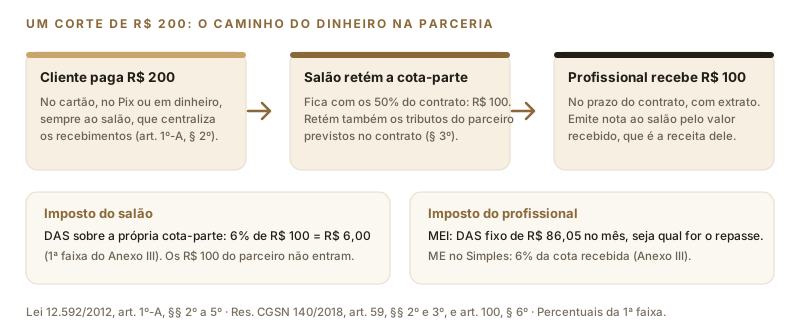
Em telas estreitas, deslize a figura para o lado.
O § 2º do art. 1º-A da Lei nº 12.592/2012 atribui ao salão a "centralização dos pagamentos e recebimentos". O § 3º diz o que ele retém: a própria cota-parte percentual e "os valores de recolhimento de tributos e contribuições sociais e previdenciárias devidos pelo profissional-parceiro" sobre a parte dele. O que resta é do profissional, e o contrato define quando e como ele recebe.
Periodicidade e data
A lei exige que o contrato fixe "condições e periodicidade do pagamento, por tipo de serviço". Semanal, quinzenal ou mensal, o que importa é a regularidade: pagamento em data certa, calculado sobre um período fechado, com extrato. Muitos salões adotam o repasse semanal para os serviços pagos à vista e mensal para os parcelados, e isso pode ser escrito no contrato. O que não pode é o repasse "quando der", nem o adiantamento por fora, que vira dívida do profissional e, num processo, salário.
A taxa da maquininha e o parcelamento
É a fonte mais comum de briga. O cliente pagou R$ 200 no crédito, a operadora descontou 3% e o salão recebeu R$ 194. A cota-parte de 50% do profissional é R$ 100 ou R$ 97? A lei não responde; o contrato precisa responder. As duas soluções são legítimas: repasse sobre o valor cheio, com a taxa absorvida pelo salão como custo da gestão financeira que ele cobra na própria cota-parte, ou repasse sobre o valor líquido, com a taxa dividida na mesma proporção das cotas. O que não é legítimo é descontar a taxa inteira do profissional sem cláusula, porque isso altera o percentual do contrato na prática.
O parcelamento tem a mesma lógica. Se o cliente parcelou em seis vezes e o salão recebe da operadora ao longo de seis meses, o contrato deve dizer se o profissional recebe a cota-parte de uma vez, no repasse seguinte, ou conforme as parcelas entram. A antecipação de recebíveis, quando o salão a usa, custa juros, e o contrato deve dizer quem os paga. A receita bruta do salão, vale lembrar, é a cota-parte cheia dele, não o líquido da maquininha: a taxa é despesa, não redução de receita.
A retenção dos tributos do profissional
O contrato precisa ter a cláusula de retenção e recolhimento dos tributos do parceiro, mas ela pode ser cumprida de duas formas. Com o profissional MEI, o tributo é o DAS fixo mensal, de R$ 86,05 em 2026, que não depende do valor da cota-parte. O salão pode reter esse valor do repasse do mês e pagar a guia em nome do profissional, ou pode prever no contrato que o profissional paga o próprio DAS e apresenta o comprovante, cabendo ao salão conferir. As duas cumprem a lei; a primeira dá ao salão a certeza de que o CNPJ está regular, e essa regularidade é condição para a cota-parte sair da receita dele.
Com o profissional microempresa, o tributo é o percentual do Simples sobre a cota-parte, apurado por ele no PGDAS-D. A retenção, nesse caso, é uma reserva: o salão retém o percentual estimado, de 6% na primeira faixa do Anexo III, e repassa ao profissional junto com o comprovante da guia, ou paga a guia dele com a reserva. Com o profissional pessoa física, a retenção é obrigatória e é outra: INSS de 11% e imposto de renda na fonte, como explicamos em parceiro sem CNPJ: pode?
O extrato de repasse
Cada pagamento vai acompanhado de um extrato, gerado pelo sistema do salão, com: a lista dos serviços do período, com data, cliente, valor pago e forma de pagamento; o percentual e a cota-parte do profissional em cada serviço; as retenções, com a identificação de cada uma; os descontos autorizados pelo contrato, como produtos comprados pelo profissional; e o líquido pago, com a data e a forma. O profissional assina ou confirma o extrato, que fica arquivado com o contrato.
Esse extrato é a prova de três coisas ao mesmo tempo: para a Justiça do Trabalho, de que a remuneração era um percentual por serviço, e não um valor fixo; para o Fisco, de que a soma das cotas-partes discriminadas nas notas do salão bate com o que os profissionais receberam e declararam; e, para o profissional MEI, do valor que entra no relatório mensal de receitas que ele precisa manter. A conciliação com as notas está em nota fiscal do salão-parceiro.
O repasse sai da conta bancária do salão, identificado, para a conta do profissional, de preferência a conta do CNPJ dele. Pix da conta pessoal do dono para a conta pessoal do profissional não prova parceria: prova, no máximo, que duas pessoas físicas movimentaram dinheiro, e a Receita enxerga essas movimentações. O roteiro de separação de contas que fizemos para o MEI vale para o salão, em separar a conta da empresa da conta pessoal.
O que guardar de cada repasse
- ✓ O extrato do período, assinado ou confirmado pelo profissional.
- ✓ O comprovante da transferência, da conta do salão para a conta do profissional.
- ✓ A nota fiscal do profissional ao salão, pelo total das cotas-partes do período.
- ✓ O comprovante do DAS do profissional, pago por ele ou pelo salão.
- ✓ A relação das notas do salão do período, com as cotas-partes discriminadas, para conciliar.
Fontes: Lei nº 12.592/2012, art. 1º-A, §§ 2º, 3º e 10, I a III; Resolução CGSN nº 140/2018, art. 2º, §§ 4º e 5º, art. 59, §§ 2º e 3º, e art. 100, § 6º. As regras de taxa e parcelamento são contratuais; a GRL Accountability ajuda a defini-las conforme a operação do seu salão.
O repasse do seu salão fecha com a nota e com o contrato?
A GRL Accountability desenha a rotina de repasse, o extrato e a retenção dos tributos, e concilia tudo com as notas e o PGDAS-D todo mês.