
Oficina no Simples Nacional: Anexo III para o serviço, Anexo I para a peça, e por que o Fator R não entra
Circula pelo setor uma ideia que soa técnica e está errada: a de que a oficina mecânica precisa manter a folha de pagamento em 28% da receita para não cair no Anexo V do Simples Nacional. Não precisa, e a razão está em duas linhas da Lei Complementar nº 123/2006 que quase nunca são lidas juntas. Manutenção e reparação vão para o Anexo III por natureza, com folha alta ou baixa, e o dispositivo que manda atividades para o Anexo V simplesmente não alcança essa atividade. Este artigo mostra onde isso está escrito e o que muda na decisão de contratar.

 GRL Accountability
- Reparação está no inciso IX do § 5º-B e vai para o Anexo III com qualquer folha.
- O Fator R tem dois caminhos na lei, e o inciso IX não aparece em nenhum dos dois.
- A peça fica no Anexo I, que nunca teve Fator R.
- Contratar não reduz o imposto da oficina: a decisão volta a ser de capacidade.
Onde isso está escrito
Em telas estreitas, deslize a figura para o lado.
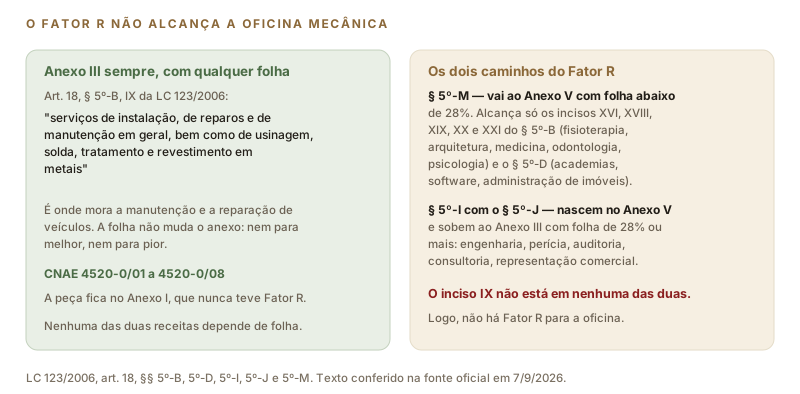
O art. 18 da Lei Complementar nº 123/2006 tem um parágrafo que enumera atividades de serviço tributadas pelo Anexo III. É o § 5º-B, e o inciso IX diz: "serviços de instalação, de reparos e de manutenção em geral, bem como de usinagem, solda, tratamento e revestimento em metais". Manutenção e reparação de veículos estão aí dentro, e o enquadramento não vem com condição nenhuma pendurada.
O Fator R aparece em outros dois lugares, e é preciso olhar os dois para fechar a questão. O § 5º-M determina que, quando a folha de salários fica abaixo de 28% da receita bruta, passam a ser tributadas pelo Anexo V as atividades previstas "nos incisos XVI, XVIII, XIX, XX e XXI do § 5º-B" e "no § 5º-D" — ou seja, fisioterapia, arquitetura e urbanismo, medicina e enfermagem, odontologia, psicologia e afins, mais as atividades do § 5º-D, como academias, desenvolvimento de software e administração de imóveis de terceiros.
O outro caminho é a dupla § 5º-I e § 5º-J: a primeira lista atividades que nascem no Anexo V, e a segunda as leva ao Anexo III quando a folha alcança 28% da receita. Estão aí engenharia, topografia, design, perícia, leilão, avaliação, auditoria, consultoria e representação comercial, entre outras.
O inciso IX, onde mora a oficina, não aparece em nenhuma das duas listas. Não há como a reparação de veículos ir para o Anexo V, nem por folha baixa nem por qualquer outro caminho.
A conclusão é direta: a receita de serviço da oficina é do Anexo III com qualquer folha. Não há o que calcular, não há proporção de folha a monitorar, e não existe risco de "cair para o Anexo V" nessa atividade. Quem depende do Fator R são as atividades das duas listas acima, e a oficina não está em nenhuma delas.
Porque o Fator R virou sinônimo de "Simples Nacional para serviços" em muito material do mercado, como se valesse para toda prestadora. Ele vale para uma lista fechada, e a lista está escrita. Antes de aceitar qualquer recomendação de folha baseada em Fator R, peça o inciso: se a atividade não estiver nos incisos que o § 5º-M cita, a conta não se aplica.
A peça também não tem Fator R
A outra metade da receita da oficina é revenda de mercadoria, tributada no Anexo I. Esse anexo nunca teve Fator R: ele é de comércio, e comércio se enquadra pela natureza da operação, não pela folha. Ou seja, nenhuma das duas receitas da oficina depende de folha para definir o anexo, e a separação entre elas continua sendo a única classificação que muda o imposto. Ela está em peça é ICMS, mão de obra é ISS.
O que isso muda na decisão de contratar
Muda o motivo. Numa empresa sujeita ao Fator R, contratar tem um efeito tributário: aumentar a folha pode derrubar a alíquota de 15,5% para 6% na primeira faixa, e a economia às vezes paga parte do salário. Na oficina, esse efeito não existe. Contratar um mecânico não reduz o DAS em um centavo.
Isso não é ruim: é apenas honesto. A decisão de contratar na oficina volta a ser o que deveria sempre ter sido, uma decisão de capacidade. A pergunta é quantas horas de elevador a mais o novo mecânico entrega, a que preço elas serão vendidas e se a agenda comporta. O custo completo de um mecânico está no artigo contratar mecânico, e a conta de quantas horas ele precisa faturar está em quanto cobrar pela hora.
Muda também o que se espera do contador. Não há relatório mensal de Fator R a acompanhar aqui, nem pró-labore a calibrar por causa dele. O acompanhamento útil é outro: a proporção entre peça e serviço na receita, a segregação do ICMS já recolhido por substituição e a faixa em que a oficina está na tabela. É disso que o imposto do mês realmente depende, e a conta está em quanto a sua oficina paga de imposto.
As exceções que existem de verdade
- ✓ Atividades que a oficina acrescenta. Se a empresa incluir no cadastro uma atividade de qualquer das duas listas, aquela receita específica passa a ter Fator R, apurada em separado. É raro numa oficina, mas acontece com quem agrega consultoria ou engenharia.
- ✓ O sublimite do ISS e do ICMS. Acima de R$ 3,6 milhões de receita anual, a oficina continua no Simples para os tributos federais, mas recolhe ICMS e ISS fora do DAS, direto ao estado e ao município. Isso não é mudança de anexo; é mudança de forma de recolher.
- ✓ A locação de equipamento e o aluguel de box. Receita de aluguel não é serviço de reparação e tem tratamento próprio, que precisa ser examinado à parte.
- ✓ Guincho e transporte. Transporte municipal de passageiros tem inciso próprio; transporte de carga e reboque seguem regra diferente da reparação, e a receita não se confunde com a da oficina.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 5º-B (inciso IX), 5º-D, 5º-I, 5º-J, 5º-K e 5º-M, art. 19 e Anexos I, III e V; Resolução CGSN nº 140/2018, arts. 25 e 26. O texto dos dispositivos foi conferido na fonte oficial em 7 de setembro de 2026. Confirme o enquadramento da sua oficina com a GRL Accountability.
Alguém disse que a sua oficina precisa do Fator R?
A GRL Accountability confere o enquadramento de cada receita da sua oficina, mostra o anexo correto de cada uma e recalcula o DAS do mês.