
Quanto a sua oficina paga de imposto: a conta com peça e serviço separados
"Quanto a oficina paga de imposto?" não tem uma resposta só, e não é por má vontade: depende de quanto da receita é peça e quanto é mão de obra. As duas metades caem em anexos diferentes do Simples Nacional, com alíquotas diferentes, e uma delas ainda pode ter o ICMS já recolhido antes. Este artigo faz a conta com números fechados, mostra as duas tabelas e explica o que acontece quando a oficina cresce e se aproxima do sublimite.

 GRL Accountability
- Com R$ 50 mil por mês, o DAS vai de R$ 4.100 a R$ 4.775 conforme a divisão entre peça e serviço.
- Na terceira faixa, a peça é tributada a 7,19% e o serviço a 10,56%.
- A oficina de mão de obra pura paga proporcionalmente mais, e isso é a tabela, não um erro.
- Acima de R$ 3,6 milhões de receita anual, o ICMS e o ISS saem do DAS.
A conta, com uma oficina de R$ 50 mil por mês
Em telas estreitas, deslize a figura para o lado.
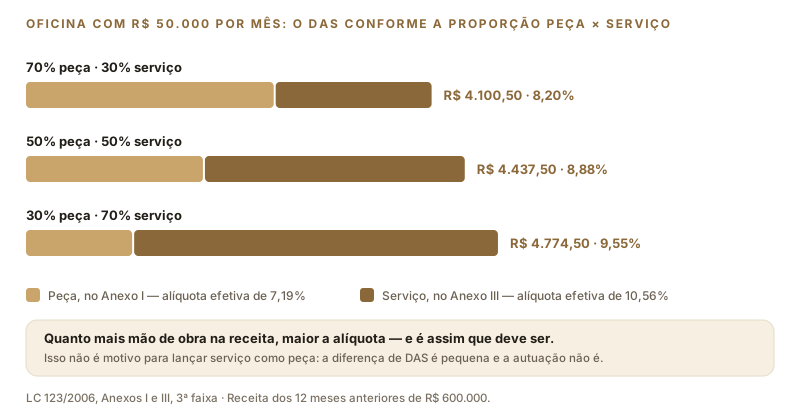
Tome uma oficina que fatura R$ 50.000 por mês e acumula R$ 600.000 nos doze meses anteriores, o que a coloca na terceira faixa das duas tabelas. A alíquota efetiva da peça, no Anexo I, é de 7,19%; a do serviço, no Anexo III, é de 10,56%. Conforme a divisão da receita, o DAS do mês fica assim:
- ✓ Oficina que vende muita peça (70% peça, 30% serviço): R$ 2.516,50 mais R$ 1.584,00, ou R$ 4.100,50, que são 8,20% do faturamento.
- ✓ Oficina equilibrada (meio a meio): R$ 1.797,50 mais R$ 2.640,00, ou R$ 4.437,50, que são 8,88%.
- ✓ Oficina de mão de obra (30% peça, 70% serviço): R$ 1.078,50 mais R$ 3.696,00, ou R$ 4.774,50, que são 9,55%.
Isso responde a uma dúvida comum: a oficina de serviço puro, que quase não vende peça, paga proporcionalmente mais imposto do que a que revende bastante. É consequência da tabela, e não um defeito a corrigir com criatividade. A margem de cada metade, que é o que realmente decide o resultado, é outra conversa, e está em margem de peça e margem de serviço.
As duas tabelas, faixa por faixa
O DAS não usa a alíquota nominal da faixa: usa a alíquota efetiva: multiplica-se a receita dos doze meses anteriores pela alíquota nominal da faixa, subtrai-se a parcela a deduzir e divide-se o resultado por essa mesma receita. A fórmula é a mesma nos dois anexos.
Anexo I, da peça
- ✓ Até R$ 180 mil: 4%, sem dedução.
- ✓ Até R$ 360 mil: 7,3%, deduzindo R$ 5.940.
- ✓ Até R$ 720 mil: 9,5%, deduzindo R$ 13.860.
- ✓ Até R$ 1,8 milhão: 10,7%, deduzindo R$ 22.500.
- ✓ Até R$ 3,6 milhões: 14,3%, deduzindo R$ 87.300.
- ✓ Até R$ 4,8 milhões: 19%, deduzindo R$ 378.000.
Anexo III, do serviço
- ✓ Até R$ 180 mil: 6%, sem dedução.
- ✓ Até R$ 360 mil: 11,2%, deduzindo R$ 9.360.
- ✓ Até R$ 720 mil: 13,5%, deduzindo R$ 17.640.
- ✓ Até R$ 1,8 milhão: 16%, deduzindo R$ 35.640.
- ✓ Até R$ 3,6 milhões: 21%, deduzindo R$ 125.640.
- ✓ Até R$ 4,8 milhões: 33%, deduzindo R$ 648.000.
Nos dois anexos, o INSS patronal está dentro da guia, calculado como percentual da receita e não da folha. É por isso que contratar não aumenta o DAS da oficina, como explicamos em por que o Fator R não entra. A diferença de composição é o imposto estadual e o municipal: o Anexo I carrega ICMS, e o Anexo III carrega ISS.
A substituição tributária muda a conta da peça
Na primeira faixa do Anexo I, o ICMS responde por 34% do DAS. Quando a peça vendida veio do fornecedor com o imposto já recolhido por substituição tributária, essa parcela sai, e a oficina paga sobre aquela receita apenas os tributos federais. É uma redução real de cerca de um terço no imposto da metade "peça" do faturamento, e ela só acontece se a receita for segregada na declaração. Como fazer isso está no artigo o ICMS que já veio pago na compra.
Quando a oficina cresce
Duas fronteiras importam. A primeira é o sublimite de R$ 3,6 milhões de receita anual: acima dele a oficina continua no Simples Nacional para os tributos federais, mas passa a recolher o ICMS ao estado e o ISS ao município por fora do DAS, com as alíquotas de cada um e as obrigações acessórias que vêm junto. Alguns estados adotam sublimite menor; vale conferir o do seu.
A segunda é o limite de R$ 4,8 milhões, em que a empresa sai do Simples e vai para o Lucro Presumido ou o Real. Essa comparação, com os números dos três regimes, está em Simples, Presumido ou Real para a oficina.
Para a sua situação específica, o simulador de impostos calcula a alíquota efetiva a partir do faturamento dos doze meses.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 1º-A, 4º, 4º-A e 5º-B, art. 19 e Anexos I e III; Resolução CGSN nº 140/2018, arts. 21, 25 e 26. Os valores dos exemplos usam receita de doze meses de R$ 600.000; a alíquota efetiva da sua oficina depende da receita dela. Confirme com a GRL Accountability.
Quer a conta feita com os números da sua oficina?
Mande o faturamento dos últimos doze meses e a divisão entre peça e serviço: a GRL Accountability calcula a faixa, a alíquota efetiva e o DAS do mês.