
Pix na conta pessoal: o que a Receita Federal vê do seu MEI (e o que não vê)
Em janeiro de 2025 o país inteiro discutiu uma "taxação do Pix" que nunca existiu, e a norma que deu origem ao boato foi revogada dias depois. O que sobrou é menos dramático e mais importante para o MEI: a Receita Federal não vê cada Pix, não cobra imposto sobre transferência e não sabe o que você comprou; ela vê totais mensais de movimentação, informados pelos bancos acima de certos valores, e cruza esses totais com o que você declarou na DASN e no imposto de renda. Quando os números não conversam, chega a intimação. Este artigo separa o que é mito do que é regra e mostra como deixar a sua conta à prova de pergunta.

 GRL Accountability
- Não existe imposto sobre Pix, nem limite de transferências para o MEI.
- O que existe é a e-Financeira: os bancos informam totais mensais, e a Receita os cruza com a DASN.
- Na conta pessoal, venda, empréstimo e reembolso se parecem, e provar o que é o quê passa a ser problema seu.
- Intimação não é auto de infração: é a chance de explicar antes que o fisco presuma.
O que não existe
- ✓ Imposto sobre o Pix. Nunca existiu, não foi criado e não está em discussão. Transferência não é fato gerador de tributo nenhum.
- ✓ Um limite de Pix por mês para o MEI. Não há teto de transferências. O que há é o limite de faturamento, R$ 81.000 por ano, e ele não tem relação com o número de Pix recebidos.
- ✓ A Receita lendo o detalhe de cada transação. O que ela recebe dos bancos são totais; o detalhe só aparece se houver procedimento fiscal aberto contra você, com requisição específica.
O que existe: a e-Financeira
Desde 2015, pela Instrução Normativa RFB nº 1.571, as instituições financeiras enviam à Receita Federal, duas vezes por ano, os totais mensais de créditos e débitos de cada conta cuja movimentação no mês supere R$ 2.000 para pessoa física e R$ 6.000 para pessoa jurídica, além de saldos e aplicações. É a e-Financeira. Em setembro de 2024 a IN nº 2.219 ampliou a regra para fintechs e instituições de pagamento e elevou os valores para R$ 5.000 e R$ 15.000, com vigência em 2025; após a onda de desinformação, a Receita revogou a ampliação pela IN nº 2.247, de 15 de janeiro de 2025, e a regra de 2015 voltou a valer integralmente.
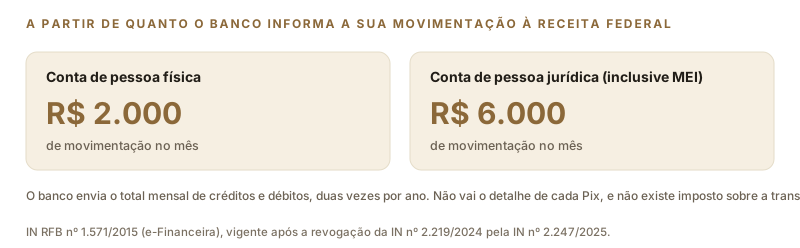
Em telas estreitas, deslize a figura para o lado.
O cruzamento que gera a intimação
A Receita não fiscaliza MEI um a um. Ela coloca lado a lado bases que já tem e procura incoerências:
- ✓ A DASN-SIMEI, com a receita bruta que você declarou.
- ✓ As notas fiscais emitidas pelo seu CNPJ e as emitidas contra ele pelos fornecedores.
- ✓ As vendas no cartão, informadas pelas credenciadoras de maquininha aos fiscos estaduais por CNPJ e por CPF, e as vendas em marketplace, informadas pelas plataformas.
- ✓ Os totais bancários da e-Financeira, da conta da empresa e da conta pessoal do titular.
- ✓ A sua declaração de imposto de renda, com os rendimentos que você informou como lucro do MEI.
O cenário clássico: um MEI declara R$ 40.000 de receita na DASN, mas a conta pessoal do titular movimentou R$ 150.000 de créditos no ano, com dezenas de Pix pequenos vindos de pessoas diferentes, e o imposto de renda dele informa R$ 12.000 de lucro isento. Nenhum desses números é ilegal em si. Juntos, eles pedem uma explicação, e é isso que a intimação faz: pede. Quem tem o relatório mensal e as notas responde em uma tarde; quem não tem precisa reconstruir o ano a partir do extrato, e a reconstrução costuma dar um número maior do que a DASN.
Por que a conta pessoal piora tudo
Movimentação não é receita: na mesma conta entram a venda, o reembolso do amigo, o empréstimo, a transferência da poupança. O problema é que, na conta pessoal, tudo isso se parece. O ônus de mostrar o que é venda e o que não é passa a ser seu, e a falta de separação faz com que, na dúvida, o fisco trate o total como receita omitida, com multa de ofício de 75% sobre o imposto que resultar. Na conta da empresa, o que entra é presumidamente receita, e é exatamente isso que você quer que seja.
Além disso, recebendo na pessoa física, as vendas ficam invisíveis para o CNPJ e visíveis para o CPF, o que produz uma segunda incoerência: uma pessoa física com renda declarada baixa e movimentação alta, que é o perfil que a malha da declaração de imposto de renda mais seleciona.
Como deixar a sua conta à prova de pergunta
- ✓ Conta em nome do CNPJ e chave Pix do CNPJ para todo recebimento de venda. É o passo que resolve 80% do problema; explicamos como fazer em trinta dias em separar a conta da empresa da conta pessoal.
- ✓ Relatório mensal preenchido com o valor cheio das vendas, e notas anexadas.
- ✓ DASN coerente com o cartão e as plataformas, porque esses são os dados que a Receita já tem antes de você declarar.
- ✓ Imposto de renda do titular coerente com a DASN: o que você retirou da empresa aparece como lucro isento até o percentual permitido, e o que passar disso como rendimento tributável. Veja quanto do dinheiro do MEI é seu e sai isento.
Responda no prazo, com o relatório mensal, as notas e o extrato da conta da empresa. Uma intimação não é auto de infração: é a oportunidade de explicar antes que a Receita presuma. Quem ignora a intimação transforma uma pergunta em lançamento de ofício, e aí a conversa passa a ser sobre multa.
Fontes: Receita Federal — legislação da e-Financeira (IN RFB nº 1.571/2015; IN nº 2.219/2024, revogada pela IN nº 2.247/2025); Ministério da Fazenda — perguntas frequentes sobre e-Financeira e Pix; Agência Sebrae — MEI e as regras da Receita sobre valores transferidos via Pix; Lei nº 9.430/1996, art. 44 (multa de ofício). Normas de fiscalização mudam; confirme com a GRL Accountability.
Recebe as vendas na conta pessoal e quer organizar antes que a Receita pergunte?
A GRL Accountability separa o que é receita do que não é, monta o relatório mensal e deixa a DASN e o seu imposto de renda coerentes com o que passa pela conta.