
Quanto do dinheiro do MEI é seu e sai isento de imposto de renda
O dinheiro que sobra no MEI é seu, mas nem todo ele sai isento de imposto de renda. Sem contabilidade, a lei presume o lucro por um percentual da receita bruta, 8% no comércio, na indústria e no transporte de cargas, 16% no transporte de passageiros e 32% nos serviços, menos o que foi devido no DAS. O que você retirar acima disso vira rendimento tributável na sua declaração de pessoa física. Este artigo faz a conta em três exemplos, mostra como a escrituração contábil muda o resultado e diz em que ficha do imposto de renda vai cada parcela.

 GRL Accountability
- Sem contabilidade, o lucro isento é 8%, 16% ou 32% da receita, conforme a atividade, menos o DAS do ano.
- O que for retirado acima disso vira rendimento tributável na declaração da pessoa física.
- Com escrituração contábil, o lucro apurado sai isento por inteiro, ainda que bem maior.
- No comércio, com presunção de 8%, a escrituração costuma se pagar cedo.
A regra: isento até o percentual, salvo com escrituração
A Resolução CGSN nº 140/2018, no art. 145, isenta de imposto de renda os valores pagos ao titular ou sócio da empresa do Simples Nacional a título de lucro, exceto os que correspondam a pró-labore, aluguel ou serviços prestados. O § 1º põe o limite: a isenção fica restrita ao resultado da aplicação dos percentuais do art. 15 da Lei nº 9.249/1995 sobre a receita bruta, subtraído do valor devido na forma do Simples Nacional no período. O § 2º abre a exceção: o limite não se aplica se a empresa mantém escrituração contábil e evidencia lucro superior.
O MEI é uma modalidade de microempresa e essa regra vale para ele. Como o MEI é dispensado de contabilidade, quase todos caem na regra do percentual, e ela é bem menos generosa do que a maioria imagina.
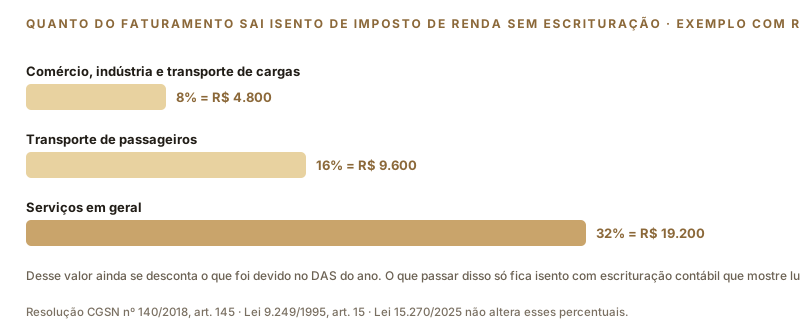
Em telas estreitas, deslize a figura para o lado.
A conta em três exemplos
Serviços: R$ 60.000 de receita
32% de R$ 60.000 são R$ 19.200. Subtraindo o DAS do ano, cerca de R$ 1.030, o lucro isento é de R$ 18.170. Se o titular retirou R$ 30.000 no ano, os R$ 11.830 restantes são rendimento tributável na declaração de pessoa física, somados a outros rendimentos que ele tenha, com o imposto calculado pela tabela progressiva.
Comércio: R$ 75.000 de receita
8% de R$ 75.000 são R$ 6.000; menos o DAS, cerca de R$ 985, restam R$ 5.015 de lucro isento. Um MEI de comércio que retira R$ 2.000 por mês, R$ 24.000 no ano, tem quase R$ 19.000 tributáveis pela regra do percentual, ainda que a margem real da loja seja de 25% e o lucro verdadeiro seja quase o dobro do presumido. É o caso em que a escrituração mais compensa.
Serviços com escrituração: R$ 80.000 de receita e R$ 50.000 de lucro apurado
Com livro-caixa e balanço feitos por contador, o lucro apurado, R$ 50.000, sai integralmente isento, muito acima dos R$ 24.570 que a regra do percentual permitiria. A escrituração custa honorários; se a diferença de isenção é grande, ela se paga com folga.
O que é tributável e como declarar
- ✓ Lucro isento: vai na ficha "Rendimentos isentos e não tributáveis", no item de lucros e dividendos, com o CNPJ do MEI como fonte pagadora.
- ✓ O que passar do limite: é rendimento tributável recebido de pessoa jurídica. Vai na ficha de rendimentos tributáveis, com o CNPJ do MEI, e entra na base do imposto anual.
- ✓ Pró-labore, se houver: o MEI não é obrigado a pagá-lo, mas se optar por isso, é rendimento tributável, com INSS e imposto na fonte como qualquer salário. Na prática, quase nenhum MEI usa pró-labore formal; a retirada é tratada como lucro.
A nova faixa de isenção do imposto de renda, até R$ 5.000 por mês, criada pela Lei nº 15.270/2025 com vigência a partir de 2026, não altera os percentuais de lucro isento do MEI. O que ela faz é reduzir ou zerar o imposto sobre a parcela tributável, quando os rendimentos tributáveis do titular, somados, ficam dentro da faixa. Para muitos MEIs, o efeito prático é que o excesso sobre o percentual passa a não gerar imposto a pagar, mas continua tendo de ser declarado como tributável.
Três confusões comuns
"Tudo o que sobra é lucro isento"
Não sem contabilidade. A regra do percentual existe justamente porque, sem escrituração, ninguém sabe qual foi o lucro real; a lei então presume um. Retirar R$ 40.000 de um MEI de serviços com R$ 60.000 de receita e declarar tudo como isento é a incoerência que o cruzamento com a e-Financeira aponta, como explicamos em Pix na conta pessoal.
"O DAS já é o meu imposto de renda"
O DAS é o tributo da empresa, e a maior parte dele é INSS. O imposto de renda da pessoa física do titular é outra obrigação, com regras próprias, que existe ou não conforme os rendimentos dele. Tratamos disso em o MEI precisa declarar imposto de renda pessoa física?
"Se eu não retirar, não tem imposto"
Correto, e é por isso que a separação de contas importa: sem ela, ninguém sabe o que foi retirado. O dinheiro que fica na conta da empresa não é rendimento do titular até ser transferido. Veja o roteiro de trinta dias para separar as contas.
Faça a conta: retirada anual menos o lucro presumido (percentual sobre a receita, menos o DAS). Se a diferença, multiplicada pela sua alíquota de imposto de renda, supera os honorários da contabilidade, escriturar é mais barato do que pagar imposto sobre o excesso. Em atividades de comércio com margem boa, isso acontece cedo.
Fontes: Resolução CGSN nº 140/2018, art. 145; Lei nº 9.249/1995, art. 15; Lei Complementar nº 123/2006, art. 14; Lei nº 15.270/2025; CRCSP — por que o MEI precisa entregar dois documentos no imposto de renda. Os exemplos usam o DAS de serviços e de comércio de 2026; confirme o seu caso com a GRL Accountability.
Retira mais do que o percentual permite?
Com escrituração contábil, o lucro apurado sai isento inteiro. A GRL Accountability calcula se, no seu caso, ela se paga.