
Fator R do médico: os 28% de folha que separam 11% de 18% de imposto
Entre todos os prestadores de serviço, o médico é um dos poucos para quem a folha de pagamento decide o imposto — e a diferença é de sete pontos percentuais sobre o faturamento inteiro. Não é uma escolha de regime nem uma opção anual: é uma média de doze meses que se forma mês a mês, silenciosamente, e que muitos consultórios só olham quando o DAS já subiu.

 GRL Accountability
- Medicina, inclusive laboratorial, e enfermagem estão no art. 18, § 5º-B, XIX, da Lei Complementar nº 123/2006, e são tributadas pelo Anexo III.
- O § 5º-M, I, inclui esse inciso entre os que caem para o Anexo V quando a relação entre folha e receita dos doze meses fica abaixo de 28%.
- Numa clínica com R$ 720.000 de receita nos doze meses, a alíquota efetiva é de 11,05% no Anexo III e de 18,13% no Anexo V — R$ 4.248 de diferença por mês.
- O § 24 do art. 18 inclui na folha do cálculo o pró-labore e a contribuição patronal e o FGTS efetivamente recolhidos, e o § 25 exige que tudo esteja declarado no eSocial.
Onde a medicina está na lei
O art. 18, § 5º-B, XIX, da Lei Complementar nº 123/2006 tributa pelo Anexo III a "medicina, inclusive laboratorial, e enfermagem". À primeira vista, isso resolveria a questão: Anexo III, 6% na primeira faixa. Mas o § 5º-M, I, da mesma lei traz de volta a condição: quando a relação entre a folha de salários e a receita bruta for inferior a 28%, serão tributadas pelo Anexo V as atividades previstas nos incisos XVI, XVIII, XIX, XX e XXI do § 5º-B.
O inciso XIX é justamente o da medicina. Estão no mesmo grupo a fisioterapia (XVI), a arquitetura e urbanismo (XVIII), a odontologia e prótese dentária (XX) e a psicologia, psicanálise, terapia ocupacional, acupuntura, podologia, fonoaudiologia, clínicas de nutrição e de vacinação e bancos de leite (XXI). Todas essas atividades têm Fator R; a maioria dos demais serviços do § 5º-B, não.
A conta, com números de clínica
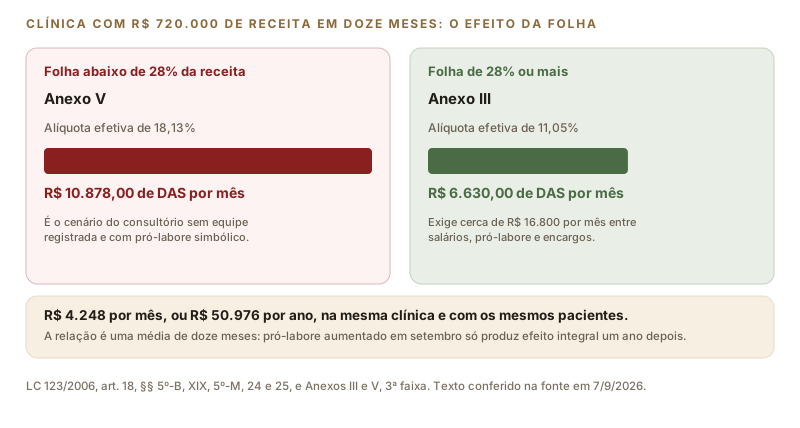
Uma clínica que fatura R$ 60.000 por mês acumula R$ 720.000 em doze meses e fica na terceira faixa. No Anexo III, a alíquota nominal é de 13,5% com dedução de R$ 17.640, o que dá alíquota efetiva de 11,05%: R$ 6.630 de DAS por mês. No Anexo V, a nominal é de 19,5% com dedução de R$ 9.900, alíquota efetiva de 18,13%: R$ 10.878.
São R$ 4.248 por mês, ou R$ 50.976 por ano, na mesma clínica, com os mesmos pacientes. Para chegar aos 28%, a folha dos doze meses precisa somar R$ 201.600 — cerca de R$ 16.800 por mês entre salários, pró-labore e os encargos que a lei manda incluir.
Em telas estreitas, deslize a figura para o lado.
Repare que a conta não é automática. Sustentar R$ 16.800 de folha custa a contribuição do sócio, a patronal sobre o pró-labore — já embutida no DAS nos Anexos I, II, III e V — e o imposto de renda na tabela progressiva sobre a retirada. Quando a clínica já tem recepcionista, técnico de enfermagem e auxiliar registrados, boa parte do caminho já está andada e o ajuste no pró-labore é pequeno. Quando o médico atende sozinho, o pró-labore teria de ser quase todo o faturamento, e a conta não fecha — nesse caso, a decisão correta pode ser sair do Simples, como se vê no artigo sobre equiparação hospitalar no Lucro Presumido.
O que entra na folha, exatamente
O § 24 do art. 18 define: considera-se folha de salários, incluídos encargos, o montante pago nos doze meses anteriores ao do período de apuração a título de remunerações a pessoas físicas decorrentes do trabalho, incluídas as retiradas de pró-labore, acrescido do montante efetivamente recolhido a título de contribuição patronal previdenciária e para o FGTS.
- ✓ Entram: salários dos empregados, 13º, férias com o terço, pró-labore dos sócios, a contribuição previdenciária patronal e o FGTS efetivamente recolhidos.
- ✓ Não entram: pagamentos a pessoas jurídicas, inclusive a médicos que atendem na clínica por meio da própria PJ; distribuição de lucros; aluguel; e contribuição declarada e não paga — a lei exige o montante efetivamente recolhido.
- ✓ Só vale o que está declarado. O § 25 determina que sejam consideradas tão somente as remunerações informadas na declaração prevista no art. 32, IV, da Lei nº 8.212/1991 — hoje, o eSocial.
- ✓ A janela é de doze meses. Um aumento de pró-labore em setembro entra na média aos poucos e só produz o efeito integral um ano depois. É por isso que o Fator R é uma decisão de planejamento, e não de fim de ano.
É um arranjo comum: a clínica contrata os médicos como pessoas jurídicas, e cada um emite nota contra ela. Do ponto de vista do Fator R, essas notas não compõem a folha — são pagamentos a pessoa jurídica, e não remuneração a pessoa física. Uma clínica com dez médicos e nenhum registro em carteira pode ter Fator R próximo de zero apesar de pagar milhões em honorários. Vale ainda considerar o risco trabalhista quando há pessoalidade, subordinação e habitualidade na relação com esses profissionais.
Quando forçar os 28% não compensa
Existe um ponto em que a economia de DAS é menor do que o custo de sustentar a folha. Ele depende de três variáveis: o tamanho da receita, quanto de folha já existe naturalmente e a faixa de imposto de renda em que o sócio se encontra. Em clínicas com faturamento alto e equipe reduzida, subir o pró-labore o suficiente para cruzar os 28% pode custar mais em imposto de renda pessoa física do que economiza em DAS.
A partir de 2026 há uma variável nova nessa conta. A Lei nº 15.270/2025 sujeita à retenção de 10% na fonte os lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física acima de R$ 50.000 em um mesmo mês, e institui a tributação mínima do imposto de renda para quem recebe mais de R$ 600.000 no ano-calendário, alcançando inclusive rendimentos antes isentos. Para o médico de alta renda, isso reduz a vantagem relativa de concentrar a retirada em lucros e reaproxima o pró-labore da conta — mais um motivo para refazer a simulação com números atuais, e não com a regra de 2024.
A rotina que mantém o Anexo III
Fator R não se conquista uma vez: mantém-se. A prática que funciona é simples e mensal: acompanhar, todo mês, a relação entre a folha acumulada de doze meses e a receita acumulada de doze meses, com um alerta quando o índice se aproxima de 29%. Clínica em crescimento é a que mais corre risco, porque a receita sobe rápido e a folha sobe devagar — e o índice cai sem que nada de errado tenha acontecido. Quem vê o número em março ajusta o pró-labore de abril; quem vê em dezembro paga o Anexo V no ano seguinte.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 5º-B, XIX, 5º-M, 24 e 25, e Anexos III e V; Lei nº 8.212/1991, art. 32, IV; Lei nº 15.270, de 26 de novembro de 2025, arts. 6º-A, 16-A e 16-B da Lei nº 9.250/1995. Textos conferidos na fonte oficial em 7 de setembro de 2026. Os valores do exemplo consideram receita bruta de R$ 720.000 nos doze meses anteriores; a sua conta depende do seu histórico. Confirme com a GRL Accountability.
Sua clínica está no anexo certo?
A GRL Accountability calcula o seu Fator R dos últimos doze meses, projeta o dos próximos e mostra o pró-labore que faz a conta fechar.