
Equiparação hospitalar: quando a base do Lucro Presumido cai de 32% para 8%
Quando uma clínica cresce e o Simples Nacional deixa de compensar, a primeira conta do Lucro Presumido costuma assustar: 32% de presunção sobre a receita, IRPJ, adicional, CSLL, PIS e Cofins. Mas existe, na mesma Lei nº 9.249/1995, uma regra que derruba essa presunção para 8% no imposto de renda e 12% na contribuição social — e ela não é um benefício obscuro: é o texto da lei, aplicado há duas décadas e pacificado pelo Superior Tribunal de Justiça.

 GRL Accountability
- O art. 15, § 1º, III, "a", da Lei nº 9.249/1995 aplica a presunção de 8% aos serviços hospitalares e aos de auxílio diagnóstico e terapia, patologia clínica, imagenologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas.
- São dois requisitos cumulativos: a prestadora precisa ser organizada sob a forma de sociedade empresária e atender às normas da ANVISA.
- O art. 20 da mesma lei reduz a base da CSLL de 32% para 12% nas mesmas atividades.
- No Tema 217, o STJ fixou que "serviços hospitalares" se define pela natureza do serviço prestado, e não pela estrutura do contribuinte, excluídas as simples consultas médicas.
O que a lei diz, com todas as letras
O art. 15 da Lei nº 9.249/1995 fixa a presunção geral de 8% sobre a receita bruta para o IRPJ. O § 1º, III, "a", eleva esse percentual para 32% na "prestação de serviços em geral", mas abre uma exceção expressa: exceto a de "serviços hospitalares e de auxílio diagnóstico e terapia, patologia clínica, imagenologia, anatomia patológica e citopatologia, medicina nuclear e análises e patologias clínicas, desde que a prestadora destes serviços seja organizada sob a forma de sociedade empresária e atenda às normas da Agência Nacional de Vigilância Sanitária — ANVISA".
O art. 20 faz o mesmo movimento na CSLL: a base é de 12% da receita bruta, exceto para as pessoas jurídicas que exerçam as atividades do art. 15, § 1º, III, cuja base é 32%. Como os serviços hospitalares foram excepcionados daquele inciso, eles voltam aos 12%.
Quanto isso muda, em dinheiro
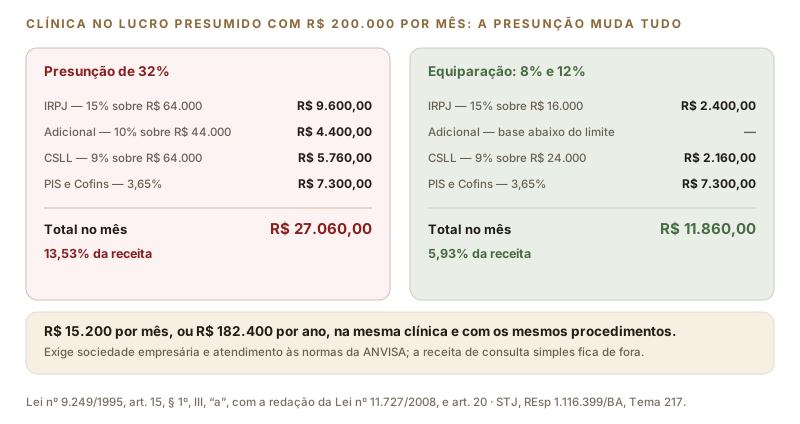
Uma clínica no Lucro Presumido com R$ 200.000 de receita mensal. Na presunção de 32%, a base é de R$ 64.000: IRPJ de 15% dá R$ 9.600, o adicional de 10% sobre o que excede R$ 20.000 dá R$ 4.400, e a CSLL de 9% sobre a mesma base dá R$ 5.760. Somando PIS e Cofins de 3,65% sobre a receita, R$ 7.300, chega-se a R$ 27.060 por mês, ou 13,53% do faturamento.
Com a equiparação, a base do IRPJ cai para 8% — R$ 16.000 —, o que dá R$ 2.400 de imposto e nenhum adicional, porque a base não ultrapassa os R$ 20.000 mensais. A base da CSLL cai para 12% — R$ 24.000 —, o que dá R$ 2.160. Com os mesmos R$ 7.300 de PIS e Cofins, o total vai a R$ 11.860 por mês, ou 5,93% do faturamento.
Em telas estreitas, deslize a figura para o lado.
São R$ 15.200 por mês, ou R$ 182.400 por ano. A diferença é grande o bastante para mudar a decisão de regime: uma clínica que ficaria no Simples por conta do Fator R pode encontrar no Presumido equiparado uma carga menor do que os 11,05% do Anexo III.
O que o STJ decidiu, e o que ainda se discute
No julgamento do REsp nº 1.116.399/BA, sob o rito dos recursos repetitivos (Tema 217), o Superior Tribunal de Justiça fixou que a expressão "serviços hospitalares" deve ser interpretada de forma objetiva, sob a perspectiva da atividade efetivamente realizada, e não a partir das características estruturais da empresa contribuinte. Devem ser considerados serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde — excluídas as simples consultas médicas.
Isso significa duas coisas de sentidos opostos, e as duas importam. A primeira: não é preciso ser um hospital, com leitos e internação, para aplicar a presunção reduzida à receita de procedimentos que se enquadrem na definição. A segunda: a receita de consulta simples fica de fora, e uma clínica cuja receita é predominantemente de consultas não tem o que equiparar. Na prática, isso obriga a clínica a segregar as receitas — procedimentos de um lado, consultas de outro — e a aplicar a presunção correta a cada parcela.
Sociedade empresária significa tipo societário empresarial com registro na Junta Comercial — não sociedade simples registrada em cartório, que é a forma histórica das sociedades de médicos. Atender às normas da ANVISA significa cumprir os requisitos de estrutura física e funcionamento aplicáveis ao tipo de serviço, com licença sanitária vigente. Faltando qualquer um dos dois, a presunção reduzida não se aplica, e a autuação vem sobre todo o período.
O caminho, na ordem certa
- ✓ Mapear as receitas por natureza. Quanto vem de procedimentos, exames e terapias, e quanto vem de consultas. Sem esse número, não há como estimar a economia nem sustentar a apuração.
- ✓ Verificar o tipo societário. Sociedade simples precisa ser transformada em sociedade empresária e registrada na Junta Comercial, com alteração contratual e ajuste de objeto social.
- ✓ Regularizar a licença sanitária. Alvará vigente, estrutura compatível com a norma aplicável ao serviço prestado e responsável técnico registrado no conselho.
- ✓ Documentar tudo antes de apurar. Contrato social registrado, licença, laudos, alvarás e a segregação de receitas na escrituração. A prova é construída antes da apuração, não depois da intimação.
- ✓ Simular o regime inteiro. Sair do Simples significa passar a sofrer retenção de 1,5% de imposto de renda e 4,65% da CSRF nas notas para pessoas jurídicas — o que, numa clínica que fatura para operadoras de saúde, muda o caixa mensal. Também mudam as obrigações acessórias e o custo da contabilidade.
- ✓ Rever o passado com cautela. Quem já reunia os requisitos e apurou pela presunção de 32% pode avaliar a restituição do que pagou a mais nos últimos cinco anos, mas isso exige prova documental do período inteiro.
Um olho na transição da reforma
A presunção de 8% e 12% é regra de IRPJ e CSLL, e esses tributos não são alcançados pela reforma do consumo — permanecem como estão. O que muda para a clínica é o outro lado: PIS e Cofins dão lugar à CBS em 2027, e o ISS ao IBS a partir de 2029. Os serviços de saúde relacionados no Anexo III da Lei Complementar nº 214/2025 têm redução de 60% nas alíquotas do IBS e da CBS, pelo art. 130. Vale registrar que médicos não estão entre as dezoito profissões do art. 127, que trata da redução de 30% — o alívio da medicina vem por esse outro caminho.
Fontes: Lei nº 9.249/1995, art. 15, caput e § 1º, III, "a", com a redação da Lei nº 11.727/2008, e art. 20; STJ, REsp nº 1.116.399/BA, Tema 217 dos recursos repetitivos; resoluções da ANVISA aplicáveis ao serviço de saúde prestado; Lei Complementar nº 214/2025, arts. 127, 128 e 130 e Anexo III. Textos conferidos na fonte oficial em 7 de setembro de 2026. O enquadramento depende dos procedimentos efetivamente prestados e da estrutura da clínica, e comporta divergência de interpretação; avalie o seu caso com a GRL Accountability antes de alterar a apuração.
A sua clínica pode ser equiparada a hospital?
A GRL Accountability analisa os procedimentos, a estrutura e o registro sanitário da sua clínica e calcula a economia com a presunção reduzida.