
A partir de 2027, comprar do MEI ainda vale a pena para a empresa?
Este artigo é para os dois lados da mesa. Para a empresa que contrata um MEI, a pergunta a partir de 2027 deixa de ser "quanto ele cobra" e passa a ser "quanto sobra depois do crédito". Para o MEI, a pergunta é o que fazer quando o cliente descobrir a resposta. O mecanismo é simples: a empresa do regime regular abate o IBS e a CBS destacados na nota do fornecedor como crédito, e a nota do MEI, que recolhe esses tributos em valor fixo de R$ 1,00 por mês, devolve praticamente nada. Pelo mesmo valor pago, o fornecedor do regime regular fica mais barato.

 GRL Accountability
- A empresa do regime regular abate o IBS e a CBS da nota do fornecedor, e a nota do MEI quase não devolve crédito.
- Num serviço de R$ 1.000, o concorrente do regime regular custa cerca de R$ 912 ao cliente empresa.
- Para o cliente pessoa física, ou do Simples padrão, nada muda: eles não tomam crédito de nada.
- Transporte de carga e revenda de bem móvel usado têm crédito presumido, e são as duas exceções.
A conta do lado de quem contrata
A partir de 2027, a CBS entra com alíquota cheia e o adquirente que apura pelo regime regular toma crédito do que vem destacado na nota. A Lei Complementar nº 123/2006, no art. 23, § 1º-A, dá esse crédito nas compras de empresas do Simples Nacional, em montante equivalente ao cobrado por meio do regime; o § 2º manda informar na nota a alíquota, que corresponde aos percentuais de IBS e CBS dos anexos, pela faixa de receita do fornecedor. O MEI não tem anexo nem faixa: recolhe IBS e CBS em valor fixo dentro do DAS, e o § 4º, I, afasta o crédito quando o fornecedor é tributado por valores fixos mensais. Some a isso o art. 41, § 3º, da Lei Complementar nº 214/2025, que não permite ao MEI optar pelo regime regular, e o resultado é o da figura.
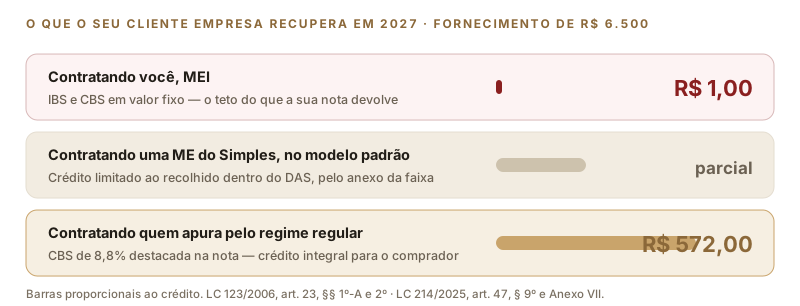
Em telas estreitas, deslize a figura para o lado.
Em números redondos, para um serviço de R$ 1.000: contratando o MEI, o custo real do cliente é R$ 1.000. Contratando um fornecedor do regime regular pelo mesmo valor, o custo real é cerca de R$ 912, porque R$ 88 voltam como crédito. Para empatar, o MEI precisaria cobrar R$ 912, ou seja, dar 8,8% de desconto sobre o próprio preço. A alíquota de referência da CBS ainda será fixada por resolução do Senado; os 8,8% são a projeção de mercado, e é com ela que os departamentos de compras estão fazendo conta.
Para quem isso não faz diferença
O crédito só existe para quem apura IBS e CBS pelo regime regular. A diferença desaparece, portanto, quando o cliente é:
- ✓ Pessoa física. Consumidor final não toma crédito de nada. É o cliente da maioria dos MEIs, e para ele nada muda.
- ✓ Empresa do Simples Nacional no modelo padrão, que não optou pelo regime híbrido. Ela também não aproveita crédito das compras (LC 214, art. 47, § 9º, I), então compra do MEI e do regime regular pelo mesmo custo real.
- ✓ Outro MEI. Mesma razão.
Quem sente a diferença é o MEI que vende para empresas do Lucro Presumido, do Lucro Real ou do Simples híbrido: indústrias, redes, prestadores maiores, construtoras, escritórios. Se essa é a sua carteira, o artigo é sobre você.
As duas exceções com crédito presumido
A Lei Complementar nº 214/2025 prevê crédito presumido ao adquirente em duas situações que envolvem MEI: o serviço de transporte de carga prestado por transportador autônomo pessoa física ou inscrito como MEI (art. 169) e a aquisição de bem móvel usado de pessoa física ou MEI para revenda (art. 171). Nesses dois casos, o cliente recupera parte do tributo mesmo comprando do MEI. Fora deles, não há crédito presumido para quem compra de MEI.
O que o MEI pode fazer
1. Segmentar a carteira
Separe os clientes em dois grupos: os que tomam crédito e os que não tomam. Para o segundo grupo, o preço continua o mesmo. Para o primeiro, é preciso decidir entre absorver parte da diferença, entregar algo que o concorrente do regime regular não entrega ou mudar de estrutura.
2. Fazer a conta do cliente antes que ele faça
Chegue à renovação do contrato com o custo real calculado. Um fornecedor que mostra "com o crédito, o meu concorrente custa R$ 912; eu custo R$ 1.000, e eis o que você leva pelos R$ 88" negocia melhor do que um que descobre o argumento na reunião.
3. Avaliar a migração para microempresa
Como microempresa do Simples, a sua nota passa a transferir crédito ao cliente pelo percentual do anexo, e existe a opção pelo regime híbrido, que destaca a CBS por fora e devolve ao cliente o crédito cheio. É uma conta de competitividade, não só de imposto: a guia sobe, como mostramos em MEI, MEI com funcionário ou microempresa, mas o preço líquido para o cliente pode cair. O simulador da reforma calcula os dois cenários com os seus números.
Para MEI de hidráulica, eletricidade, pintura, alvenaria, carpintaria e manutenção ou reparo de veículos, a empresa contratante já recolhe hoje 20% de contribuição patronal sobre o serviço (LC 123, art. 18-B). Em 2027 esse custo continua e o crédito não vem. Para quem está nessas atividades e vende a empresas, a conversa sobre estrutura é ainda mais urgente.
O que não muda
O MEI continua existindo, o DAS continua fixo, o limite continua sendo o mesmo e a nota fiscal passa a ser obrigatória em toda venda a partir de 2027, como explicamos em MEI e a reforma tributária: o que muda e o que não muda. A reforma não fecha porta para o MEI que vende ao consumidor. Ela muda o preço relativo do MEI que vende para empresas, e essa mudança tem data.
Fontes: Lei Complementar nº 123/2006, art. 18-B e art. 23, §§ 1º-A, 2º e 4º; Lei Complementar nº 214/2025, arts. 41 (§ 3º), 47 (§ 9º), 169, 171 e Anexo VII. A alíquota da CBS de 2027 depende de resolução do Senado; os 8,8% usados aqui são projeção. Confirme o seu caso com a GRL Accountability.
Vende para empresas e quer saber se continua competitivo em 2027?
A GRL Accountability calcula o custo real do seu cliente com você e com um concorrente do regime regular, e diz se migrar para microempresa muda a conta.