
MEI e a reforma tributária: o que muda (e o que não muda)
Muita gente pergunta se o MEI vai acabar com a reforma tributária. A resposta é não — e a opção de setembro/2026, que tanto se comenta, nem se aplica a ele. O que muda de verdade são outras três coisas: a nota fiscal obrigatória para todo mundo em 2027, um acréscimo de R$ 1,00 por mês no DAS e a perda de crédito para quem vende a empresas.
O MEI continua existindo, com o DAS de sempre
A reforma tributária manteve o Simples Nacional — e o MEI, como parte dele, também foi preservado. A carga tributária do microempreendedor individual não acaba nem é substituída de uma vez: o MEI segue pagando o valor fixo mensal do DAS, que reúne INSS e, dependendo da atividade, ICMS ou ISS, exatamente como funciona hoje.
A opção de setembro/2026 não vale para o MEI
Essa é uma confusão comum, então vale ser direto: o MEI não pode optar pelo regime híbrido de IBS e CBS. O art. 41 da Lei Complementar nº 214/2025 trata Simples Nacional e MEI como regimes distintos — o § 2º diz que os optantes por um ou por outro ficam sujeitos às regras do seu regime, e o § 3º dá a opção de apurar IBS e CBS pelo regime regular apenas aos optantes pelo Simples Nacional. A Resolução CGSN nº 186/2026, que regulamentou a janela de setembro, confirma isso ao deixar o SIMEI de fora dessas regras, e a própria Receita Federal reforçou no aviso de prazos que a regra nova de setembro não se aplica ao MEI.
Na prática, a perda é menor do que parece. O regime híbrido só traz vantagem para quem vende principalmente para outras empresas do regime regular, que aproveitam o crédito do imposto destacado na nota. A grande maioria dos MEIs vende para o consumidor final, que não aproveita esse crédito — então o ganho não justificaria a complexidade extra de apurar tributos por fora do DAS. O que continua valendo para o MEI é o calendário de sempre: a opção pelo SIMEI é feita em janeiro de cada ano, até o último dia útil.
Quanto o seu DAS sobe em 2027: R$ 1,00
Esta é a parte boa da notícia, e ela é exata. O MEI não paga IBS e CBS por percentual: paga valor fixo, e a LC 214/2025 já trouxe a tabela pronta no Anexo VII, ano a ano, de 2027 até 2033. Em 2027 e 2028 entram CBS de R$ 0,994 e IBS de R$ 0,006 — R$ 1,00 por mês somados, qualquer que seja o seu faturamento.
Quais outras parcelas entram depende da sua atividade, como já é hoje: ICMS de R$ 1,00 para comércio e indústria, ISS de R$ 5,00 para serviços, as duas para quem faz as duas coisas. Somando tudo (fora o INSS, que é 5% do salário mínimo e não foi tocado pela reforma), o Anexo VII fica assim:
- ✓ 2027 e 2028 — ICMS R$ 1,00 · ISS R$ 5,00 · CBS R$ 0,994 · IBS R$ 0,006 (total de R$ 7,00 para quem paga as duas)
- ✓ 2029 — ICMS R$ 0,90 · ISS R$ 4,50 · CBS R$ 1,00 · IBS R$ 0,20
- ✓ 2030 — ICMS R$ 0,80 · ISS R$ 4,00 · CBS R$ 1,00 · IBS R$ 0,40
- ✓ 2031 — ICMS R$ 0,70 · ISS R$ 3,50 · CBS R$ 1,00 · IBS R$ 0,60
- ✓ 2032 — ICMS R$ 0,60 · ISS R$ 3,00 · CBS R$ 1,00 · IBS R$ 0,80
- ✓ 2033 em diante — acabam ICMS e ISS: CBS R$ 1,00 · IBS R$ 2,00, total de R$ 3,00
Repare no efeito por tipo de atividade: o MEI de serviços vê a conta cair de R$ 6,00 em 2027 para R$ 3,00 em 2033, porque o ISS de R$ 5,00 desaparece. Já o MEI só de comércio vê subir de R$ 2,00 para R$ 3,00, porque o IBS cresce mais rápido do que o ICMS de R$ 1,00 diminui. Em qualquer dos casos, são centavos por mês — o que pesa na sua vida é a perda de crédito para o cliente empresa, não o valor da guia.
Nota fiscal obrigatória para pessoa física a partir de 2027
Escrevemos um artigo dedicado só a esse ponto, com o passo a passo da emissão para serviço e para mercadoria: nota fiscal do MEI: o que muda em 2027 e como emitir.
Em resumo: a partir de 2027, o MEI passa a ter obrigatoriedade de emitir nota fiscal em vendas para pessoa física — hoje, dependendo do estado e da atividade, essa emissão nem sempre é exigida em vendas para consumidor final. Vale já se familiarizar com o emissor de notas gratuito do governo ou com um sistema de emissão, para não ser pego de surpresa quando a exigência passar a valer.
O ponto cego: o que muda para quem contrata o seu MEI
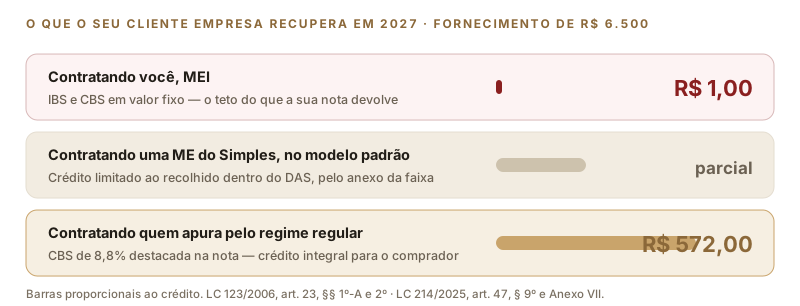
Esse é o efeito que quase ninguém comenta e que pode doer mais do que qualquer alíquota. A partir de 2027, quando uma empresa do regime regular compra um bem ou um serviço, ela abate o IBS e a CBS da nota como crédito — o custo real dela deixa de ser o preço cobrado e passa a ser o preço menos o crédito que a nota devolve.
A Lei Complementar nº 123/2006, no art. 23, § 1º-A, dá esse crédito ao comprador nas aquisições de microempresa ou empresa de pequeno porte do Simples Nacional, "em montante equivalente ao cobrado por meio desse regime único". O § 2º completa: a alíquota do crédito é informada na nota e corresponde aos percentuais de IBS e CBS previstos nos Anexos I a V, conforme a faixa de receita bruta do fornecedor.
O MEI não tem anexo nem faixa — ele recolhe IBS e CBS em valores fixos dentro do DAS. Não há percentual para informar na nota, e o § 4º, I ainda afasta o crédito ao adquirente quando o fornecedor é tributado por valores fixos mensais. Some a isso a vedação do art. 41, § 3º da LC 214/2025 — o MEI não pode optar pelo regime híbrido, que seria justamente o caminho para destacar o tributo por fora — e o resultado é direto: quem contrata um MEI praticamente não toma crédito de IBS/CBS.
Na prática, pelo mesmo preço, o seu cliente empresa sai com um custo mais alto contratando você do que contratando um concorrente do Lucro Presumido, do Lucro Real ou uma ME do Simples que optou pelo regime híbrido — porque desses ele recupera parte do imposto, e do seu não. Não é sobre a qualidade do seu trabalho; é aritmética da nota fiscal, e ela costuma aparecer na hora da renovação do contrato.
Há duas exceções expressas na LC 214/2025, em que a compra de MEI gera crédito presumido: o transporte de carga prestado por autônomo ou MEI (art. 169) e a aquisição de bem móvel usado para revenda (art. 171). Fora desses dois casos, não existe crédito presumido para quem compra de MEI.
O que continua igual para o MEI
- ✓ Limite de faturamento anual (R$ 81.000 em 2026, sujeito a atualização)
- ✓ Valor fixo mensal do DAS, calculado sobre o salário mínimo e a atividade exercida
- ✓ Prazo da declaração anual (DASN-SIMEI) até 31 de maio
- ✓ Benefícios previdenciários do INSS vinculados ao MEI
Aí a conversa deixa de ser sobre o regime híbrido e passa a ser sobre enquadramento. Como o MEI não pode fazer a opção, o crédito de IBS/CBS que você transfere ao cliente empresa fica limitado ao que é recolhido dentro do DAS fixo — e isso pode pesar na sua competitividade em vendas B2B a partir de 2027. Se boa parte do seu faturamento vem de outros CNPJs, o que vale avaliar com o contador é se migrar para Microempresa no Simples Nacional — onde a nota passa a transferir crédito e a opção pelo regime híbrido existe — compensa no seu caso. É uma conta de competitividade, não só de imposto.
Se o seu MEI está perto do limite de faturamento, considerando migrar para Microempresa, ou simplesmente quer entender se algum desses pontos da reforma se aplica ao seu caso, vale a pena revisar isso junto com o acompanhamento contábil de rotina — não como um problema à parte.
Fontes: Contábeis — Simples Nacional e MEI: como fica com a reforma tributária, Itaú Empresas — O impacto da reforma tributária nas pequenas empresas Lei Complementar nº 214/2025, art. 41 e Receita Federal — CGSN define prazos de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS para 2027 (Resolução CGSN nº 186/2026). Regras operacionais para o MEI seguem sendo detalhadas pelo CGSN — consulte sempre as fontes oficiais ou fale com a GRL Accountability para confirmar sua situação específica.
Tem um MEI e ficou com dúvidas sobre a reforma?
Fale com a GRL Accountability e entenda, sem contabilês, o que muda de verdade para o seu MEI.