
ISS, IR, CSRF e os 11% do INSS: o que o tomador pode reter da sua nota
A nota saiu por R$ 10.000 e o dinheiro que caiu na conta foi R$ 8.500. O departamento fiscal do cliente reteve imposto de renda, CSLL, PIS, Cofins, ISS e ainda falou em INSS. Boa parte dessas retenções, quando o prestador é optante pelo Simples Nacional, não tem base legal nenhuma — e o dinheiro retido a mais leva meses para voltar, quando volta. Este artigo mostra retenção por retenção o que a lei permite.

 GRL Accountability
- Empresa do Simples Nacional não sofre retenção de imposto de renda (IN RFB nº 765/2007) nem da CSRF de 4,65% (IN RFB nº 459/2004).
- Os 11% de INSS só alcançam o optante tributado pelo Anexo IV, conforme os arts. 166 e 167 da IN RFB nº 2.110/2022 e a Súmula nº 425 do STJ.
- O ISS pode ser retido, mas pela alíquota efetiva da sua faixa do Simples, informada na nota — e não pelos 5% do teto municipal.
- Receita com ISS retido precisa ser segregada no PGDAS-D, ou o imposto é pago duas vezes.
O quadro, em uma olhada
A regra de fundo é simples: no Simples Nacional, o DAS já recolhe o imposto de renda, a CSLL, o PIS, a Cofins, a contribuição previdenciária patronal e o ISS. Reter de novo seria cobrar duas vezes. Por isso a legislação dispensa quase todas as retenções para o optante — e mantém duas exceções muito bem delimitadas.
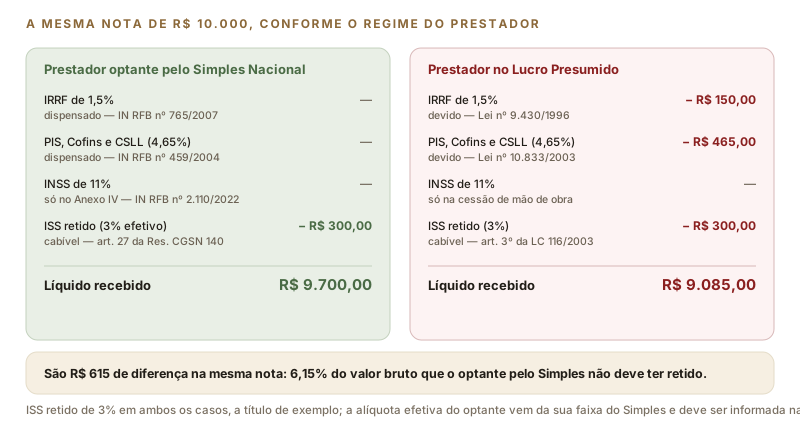
Em telas estreitas, deslize a figura para o lado.
Imposto de renda na fonte: 1,5% que não alcança o Simples
Pagamentos de pessoa jurídica a pessoa jurídica por serviços profissionais, limpeza, conservação, segurança, vigilância e locação de mão de obra sofrem retenção de imposto de renda — 1,5% na maioria dos casos, 1% em alguns. Mas a Instrução Normativa RFB nº 765/2007 dispensa expressamente essa retenção nos pagamentos a pessoas jurídicas optantes pelo Simples Nacional, com uma única ressalva, que é a do imposto sobre rendimentos de aplicações financeiras.
Ou seja: se a sua empresa é do Simples e o cliente reteve 1,5% de IR da nota de serviço, houve retenção indevida. Não é um erro pequeno: sobre R$ 10.000, são R$ 150 por nota, todo mês, num dinheiro que o prestador não consegue compensar no DAS.
PIS, Cofins e CSLL: os 4,65% que também não se aplicam
A chamada CSRF — a retenção conjunta de 4,65% de CSLL, Cofins e PIS/Pasep prevista no art. 30 da Lei nº 10.833/2003 — segue a mesma lógica. A Instrução Normativa RFB nº 459/2004 afasta a retenção nos pagamentos feitos a microempresas e empresas de pequeno porte optantes pelo Simples Nacional. Somadas, essas duas retenções indevidas tiram 6,15% do valor bruto de cada nota, mais do que o DAS inteiro da primeira faixa do Anexo III.
A prática que resolve 90% dos casos é declarar a condição na própria nota. Um campo de observações com "Empresa optante pelo Simples Nacional. Dispensada a retenção de IRRF (IN RFB nº 765/2007) e da CSRF (IN RFB nº 459/2004)" costuma bastar. Para contratos maiores, vale anexar a declaração assinada e o comprovante de opção no Portal do Simples Nacional já na assinatura, e não depois da primeira nota errada.
Os 11% de INSS: a regra e a única exceção
O art. 110 da Instrução Normativa RFB nº 2.110/2022 obriga a empresa contratante de serviços prestados mediante cessão de mão de obra ou empreitada a reter 11% do valor bruto da nota. Mas o art. 167 da mesma norma é categórico: as microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestarem serviços nessas condições não estão sujeitas a essa retenção, exceto no caso do art. 166. E o art. 166 é justamente o Anexo IV: construção de imóveis e obras de engenharia em geral, inclusive por subempreitada, paisagismo, decoração de interiores, vigilância, limpeza e conservação.
A razão é a mesma de sempre: nos Anexos I, II, III e V a contribuição previdenciária patronal está dentro do DAS, substituída pela tributação sobre a receita; no Anexo IV ela está fora, e por isso o tomador retém. O próprio art. 167 cita a Súmula nº 425 do Superior Tribunal de Justiça, segundo a qual a retenção da contribuição para a seguridade social pelo tomador não se aplica às empresas optantes pelo Simples.
Vale notar o que vem no parágrafo único desse art. 167, e que é uma das armadilhas mais caras do setor: a empresa do Simples que presta serviços mediante cessão ou locação de mão de obra — fora das hipóteses do Anexo IV — está sujeita à exclusão do regime. Não é multa: é perder o Simples. Tratamos disso no artigo sobre contratos de manutenção com equipe à disposição do cliente.
ISS: essa retenção existe, e é legítima
O ISS é a exceção real. O art. 27 da Resolução CGSN nº 140/2018 permite a retenção na fonte do ISS da empresa optante pelo Simples, mas apenas nas hipóteses do art. 3º da Lei Complementar nº 116/2003 — aquelas em que o imposto é devido no município do tomador ou da obra — e com uma condição importante para o prestador: a alíquota da retenção não é a alíquota cheia do município, e sim o percentual efetivo de ISS que resulta da faixa do Simples em que a empresa estava no mês anterior ao da prestação.
- ✓ A alíquota tem de vir escrita na nota. O inciso I do art. 27 obriga o prestador a informar no documento fiscal o percentual efetivo aplicável. Quem não informa costuma ver o tomador reter 5% — o teto municipal — em vez dos 2% ou 3% que seriam devidos.
- ✓ No primeiro mês de atividade, a alíquota é 2%. Se depois se apurar diferença, cabe ao prestador recolhê-la em guia própria do município no mês seguinte.
- ✓ ISS retido sai da base do DAS. O § 4º-A do art. 18 da Lei Complementar nº 123/2006 manda segregar essa receita no PGDAS-D, para que o ISS não seja pago duas vezes. Se a segregação não é feita, o prestador paga o imposto retido e paga de novo no DAS.
- ✓ Valor fixo dispensa a retenção. Quando a empresa recolhe o ISS por valores fixos mensais, como nas sociedades uniprofissionais de alguns municípios, não cabe retenção.
O que fazer quando a retenção indevida já aconteceu
O caminho prático começa por uma conversa técnica com o cliente, não por um pedido de restituição. Envie a nota, a base legal e o comprovante de opção pelo Simples e peça o ajuste no próximo pagamento — a maioria dos departamentos fiscais corrige quando recebe o dispositivo. Se o valor já foi recolhido em nome da sua empresa, o imposto de renda retido pode ser aproveitado na declaração e a CSRF entra em pedido de restituição via PER/DCOMP. O ISS retido a maior se resolve no município, e depende da legislação local.
O que não funciona é deixar acumular. Retenção indevida de 6,15% ao mês em um faturamento de R$ 30.000 são R$ 22 mil por ano de capital de giro parado, num negócio cuja margem raramente passa de 20%.
Fontes: Lei Complementar nº 123/2006, art. 13, art. 18, §§ 4º-A e 5º-C, e art. 21, § 4º; Lei Complementar nº 116/2003, art. 3º; Resolução CGSN nº 140/2018, art. 27; Instrução Normativa RFB nº 2.110/2022, arts. 110, 111, 112, 114, 115, 166 e 167; Instrução Normativa RFB nº 765/2007; Instrução Normativa RFB nº 459/2004; Súmula nº 425 do STJ. Textos conferidos na fonte em 7 de setembro de 2026. Confirme o seu caso com a GRL Accountability.
O seu cliente está retendo tributo que não deveria?
Mande três notas recentes: a GRL Accountability confere retenção por retenção e prepara a carta ao tomador com a base legal.