
Comprar peça de outro estado: o imposto que aparece na entrada, antes de vender
O fornecedor de fora manda a lista, e a peça sai 15% mais barata que a do distribuidor local. Parece decidido, e às vezes é mesmo. Mas há uma parcela de imposto que não aparece na cotação e é cobrada na entrada da mercadoria, antes de a oficina vender qualquer coisa: o diferencial de alíquota ou a antecipação do ICMS. Dependendo do caso, ela come a economia inteira. Este artigo mostra quando cada uma incide, quanto custa e o que perguntar antes de fechar o pedido.

 GRL Accountability
- A peça mais barata de fora pode chegar com diferencial de alíquota ou antecipação, cobrados antes da venda.
- Com substituição tributária, não há nada a recolher na entrada.
- Sem ela, são 11% sobre R$ 1.000 numa compra do Sudeste para o Centro-Oeste.
- No Simples a base é única, sem agregar o próprio imposto.
Três situações, três respostas
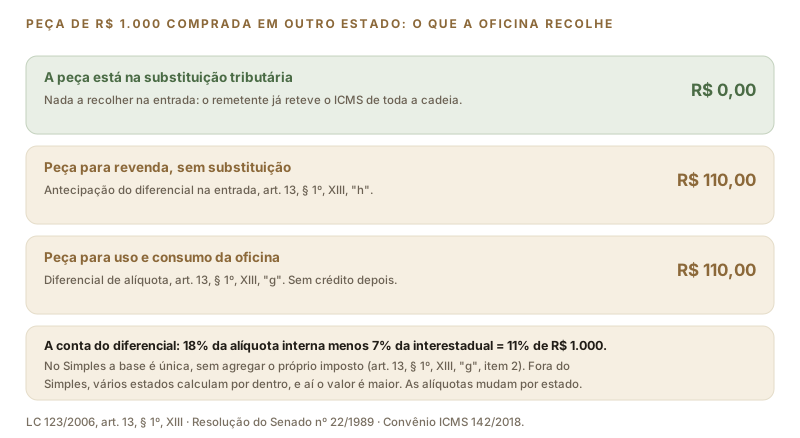
Em telas estreitas, deslize a figura para o lado.
A pergunta que resolve quase tudo é: essa peça vai ser revendida, aplicada no cliente, ou consumida pela própria oficina? A resposta muda o imposto da entrada.
1. A peça está na substituição tributária
É o caso mais comum em autopeças, e o mais confortável. O remetente já reteve o ICMS de toda a cadeia e a oficina não recolhe nada na entrada. O que ela precisa fazer é registrar a substituição no cadastro do produto, para depois segregar a receita na declaração e não pagar o imposto uma segunda vez, como explicamos no artigo o ICMS que já veio pago na compra.
2. Peça para revenda, sem substituição
Aqui aparece a antecipação prevista na alínea "h" do inciso XIII do § 1º do art. 13 da Lei Complementar nº 123/2006. O estado de destino cobra, na entrada, a diferença entre a alíquota interna e a interestadual, antecipando o imposto que seria devido na venda seguinte. Numa peça de R$ 1.000 vinda do Sudeste para um estado do Centro-Oeste, com alíquota interestadual de 7% e interna de 18%, a diferença é de 11%: R$ 110.
3. Peça para uso e consumo ou para o ativo da oficina
O óleo do compressor, a ferramenta, o elevador novo. Aqui incide o diferencial de alíquota da alínea "g" do mesmo dispositivo, na mesma conta: R$ 110 sobre R$ 1.000. A diferença é que aqui não há venda posterior, e portanto não há como recuperar nada: é custo puro.
A conta, e por que no Simples ela é menor
O cálculo do diferencial tem duas escolas. Na base única, aplica-se a diferença de alíquotas sobre o valor da operação, e pronto. Na base dupla, o imposto é calculado "por dentro", com o próprio diferencial integrando a base, o que aumenta o valor.
Para a empresa do Simples Nacional, a lei resolve: a alínea "g" do inciso XIII manda recolher a diferença "vedada a agregação de qualquer valor". Ou seja, base única. Fora do Simples, vários estados exigem a base dupla, e os mesmos R$ 1.000 geram um valor maior. É uma das razões pelas quais uma comparação de custo entre regimes precisa olhar a compra, e não só a venda.
A alíquota interestadual é de 7% ou 12% conforme os estados de origem e destino, e cai para 4% quando a mercadoria é importada ou tem conteúdo de importação acima de 40%, por força da Resolução do Senado nº 13/2012. Como muita autopeça é importada, essa alíquota de 4% aparece com frequência — e quanto menor a interestadual, maior o diferencial a recolher no destino.
O que conferir antes de fechar a compra
- ✓ O CST ou CSOSN que o fornecedor vai usar. CST 60 ou CSOSN 500 significam substituição já recolhida, e a entrada fica limpa. Qualquer outro código liga o alerta de antecipação.
- ✓ O CEST e o NCM de cada item, para conferir contra o anexo de autopeças do seu estado.
- ✓ A alíquota interestadual da nota — 4%, 7% ou 12% — porque é ela que define o tamanho do diferencial no destino.
- ✓ O destino de cada item dentro da oficina: revenda e aplicação no cliente de um lado, uso e consumo e ativo do outro. A mesma nota pode ter os dois.
- ✓ O prazo de recolhimento no seu estado. Alguns cobram a antecipação na passagem pela divisa, outros no mês seguinte. Isso muda o caixa, não o valor.
A decisão, com o imposto dentro
Voltando ao começo: a peça de fora saía 15% mais barata. Se ela não tem substituição e vai gerar 11% de antecipação, a economia real cai para algo em torno de 4%, e ainda custa o trabalho de apurar e recolher. Se ela tem substituição, a economia é inteira. O erro não é comprar de fora; é comparar preço de tabela com preço de tabela quando um deles carrega imposto e o outro não.
A margem que sobra de cada peça, já com esse custo dentro, está em margem de peça e margem de serviço. A mecânica da nota de entrada, que também vale para quem compra de fora, está em inscrição estadual, nota de entrada e estoque.
Fontes: Lei Complementar nº 123/2006, art. 13, § 1º, XIII, alíneas "a", "g" e "h"; Resolução do Senado Federal nº 22/1989 e nº 13/2012; Convênio ICMS nº 142/2018. As alíquotas internas, os prazos e a exigência de antecipação variam por estado; confirme o do seu com a GRL Accountability antes de fechar a compra.
Quanto a compra de fora custa de imposto?
A GRL Accountability apura o diferencial de alíquota e a antecipação das compras interestaduais da sua oficina e mostra o custo tributário real de comprar de fora.