
A comissão do marketplace não reduz o seu imposto — e por quê
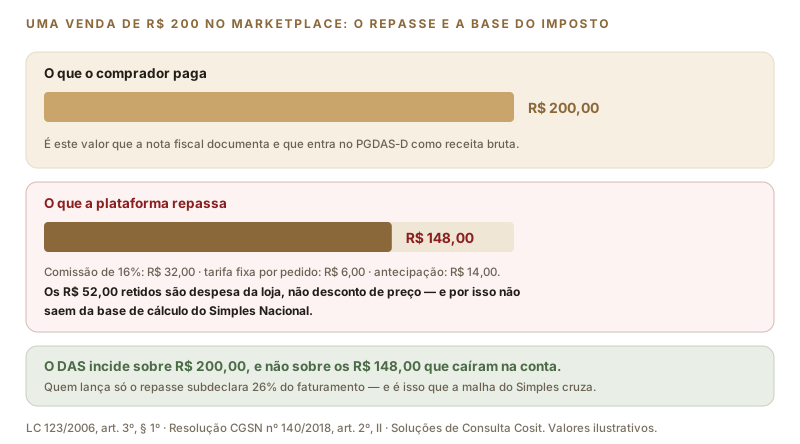
É a dúvida mais frequente de quem vende em plataforma: "vendi por R$ 200, recebi R$ 148, então pago imposto sobre R$ 148, certo?". Errado — e essa conta errada é a origem de boa parte das divergências que a Receita Federal encontra em lojas online. O que a plataforma retém é despesa da loja, e despesa não reduz receita bruta.

 GRL Accountability
- Receita bruta é o produto da venda, sem dedução das despesas, conforme o art. 3º, § 1º, da Lei Complementar nº 123/2006.
- A comissão do marketplace é despesa da loja, e não desconto concedido ao comprador: por isso não sai da base de cálculo do DAS.
- Só saem da receita bruta as vendas canceladas e os descontos incondicionais — aqueles que aparecem na própria nota fiscal.
- Declarar apenas o repasse subdeclara o faturamento e desalinha o PGDAS-D da NF-e, que a Receita Federal cruza.
O que a lei chama de receita bruta
O art. 3º, § 1º, da Lei Complementar nº 123/2006 define receita bruta como "o produto da venda de bens e serviços nas operações de conta própria, o preço dos serviços prestados e o resultado nas operações em conta alheia, não incluídas as vendas canceladas e os descontos incondicionais concedidos". A Resolução CGSN nº 140/2018, no art. 2º, II, repete a definição nos mesmos termos.
Repare no que a norma exclui: vendas canceladas e descontos incondicionais. Nada mais. Não há autorização para deduzir comissão, tarifa por pedido, custo de frete, taxa de antecipação ou despesa de publicidade. Todas essas são despesas operacionais — pagas com o dinheiro da venda, mas depois dela.
Em telas estreitas, deslize a figura para o lado.
Por que a comissão não é desconto
A distinção que resolve o caso é jurídica, e é simples quando se olha para as duas relações que existem em uma venda por plataforma. A primeira é entre a loja e o comprador: ele pagou R$ 200 pelo produto, e é esse o valor da operação de venda. A segunda é entre a loja e a plataforma: a intermediação foi contratada e custa R$ 32. São dois negócios distintos, com partes distintas.
Desconto incondicional é aquele que reduz o preço na própria nota fiscal, sem depender de evento futuro — o produto que sai por R$ 180 em vez de R$ 200. A comissão não faz isso: o comprador pagou R$ 200 e a nota fiscal documenta R$ 200. A Receita Federal já se manifestou nesse sentido em soluções de consulta sobre marketplaces e plataformas de curso online, e a orientação é consistente: o valor integral da venda é a receita bruta, ainda que o recebimento seja líquido.
O risco concreto de declarar o repasse
Quem lança apenas o que caiu na conta subdeclara, no exemplo acima, 26% do faturamento. E não se trata de uma diferença invisível: a nota fiscal eletrônica que a loja emitiu já está no ambiente da Sefaz e é compartilhada com a Receita Federal, que compara o total de NF-e emitidas com a receita informada no PGDAS-D.
- ✓ Diferença apurada vira lançamento de ofício, com o tributo devido, multa de ofício e juros pela taxa Selic.
- ✓ A faixa do Simples também estava errada, porque o RBT12 declarado era menor que o real — o que faz a diferença crescer retroativamente.
- ✓ Ultrapassar o teto sem perceber é o desdobramento mais caro: a loja acredita estar em R$ 3,5 milhões quando está em R$ 4,7 milhões, e a exclusão do regime vem de surpresa.
- ✓ A distribuição de lucros fica sem lastro, porque o resultado contábil foi montado sobre uma receita que não existe.
O lugar certo da comissão: a despesa
A comissão não desaparece — ela só muda de lugar. No Simples Nacional, ela não reduz o DAS, mas reduz o lucro contábil, e é o lucro contábil que determina quanto pode ser distribuído aos sócios com isenção de imposto de renda. Uma loja que registra corretamente comissões, tarifas, frete e antecipação apura um lucro menor e verdadeiro, e distribui com segurança sobre esse número.
Fora do Simples, a comissão vale ainda mais: no Lucro Real, ela é despesa dedutível de IRPJ e CSLL e, sendo serviço tomado de pessoa jurídica, gera crédito de PIS e Cofins no regime não cumulativo. É um dos motivos pelos quais lojas com alto percentual de venda em marketplace, margem apertada e faturamento grande às vezes pagam menos fora do Simples do que dentro dele.
Conciliar é o trabalho que evita tudo isso
A rotina que resolve o problema é mensal e tem três colunas: as vendas registradas na plataforma, as notas fiscais emitidas e o repasse recebido. As três precisam fechar. Quando a primeira não bate com a segunda, há venda sem nota. Quando a segunda não bate com a terceira, a diferença é exatamente a despesa da plataforma — e é essa diferença que precisa estar contabilizada, linha a linha, para virar informação de margem.
Lojas que vendem em três ou quatro canais ao mesmo tempo raramente conseguem fazer isso à mão. A conciliação automatizada, com relatório por canal, é o que transforma um monte de extratos em uma resposta simples: quanto cada plataforma custou neste mês, e quanto sobrou depois dela.
Fontes: Lei Complementar nº 123/2006, art. 3º, § 1º, e art. 18; Resolução CGSN nº 140/2018, art. 2º, II; Soluções de Consulta Cosit sobre receita bruta em vendas intermediadas por plataformas digitais. Texto conferido na fonte oficial em 8 de setembro de 2026. Os percentuais de comissão e tarifa do exemplo são ilustrativos e variam por plataforma e categoria. Confirme a sua situação com a GRL Accountability.
A sua apuração está batendo com as notas emitidas nos marketplaces?
A GRL Accountability concilia as vendas de cada plataforma com as notas fiscais e o PGDAS-D, e mostra onde a comissão está comendo a sua margem.