
Quanto cobrar pela hora: a conta que separa faturamento de sobra
Quase todo prestador de serviço já fez esta conta: pego o salário do técnico, divido por 220 horas e coloco uma margem em cima. É uma conta errada, e o jeito de descobrir é olhar o extrato no fim do mês — houve faturamento, houve trabalho, e não sobrou dinheiro. O erro tem nome: a hora paga não é a hora trabalhada, e o custo de uma equipe não cabe no contracheque.

 GRL Accountability
- A hora paga não é a hora faturada: com 70% de ocupação, as 220 horas do mês viram 154 horas que podem virar nota.
- Um salário de R$ 3.000 custa cerca de R$ 4.194 por mês com encargos e provisões — R$ 27,23 por hora faturável, e não R$ 19,06.
- A estrutura fixa entra por rateio sobre as horas faturáveis da equipe, e o imposto entra por dentro do preço, com divisão, nunca somado depois da margem.
- O ponto de equilíbrio em horas por mês é o número que transforma a meta anual em meta de segunda-feira.
A hora que vira nota é menor do que a hora paga
Um técnico contratado cumpre 220 horas por mês. Dessas, uma parte vai para deslocamento, orçamento não aprovado, retrabalho, reunião, manutenção de ferramenta, treinamento e espera. Numa operação de campo bem organizada, entre 65% e 75% das horas pagas viram hora faturada. Numa operação desorganizada, esse número cai para 50%.
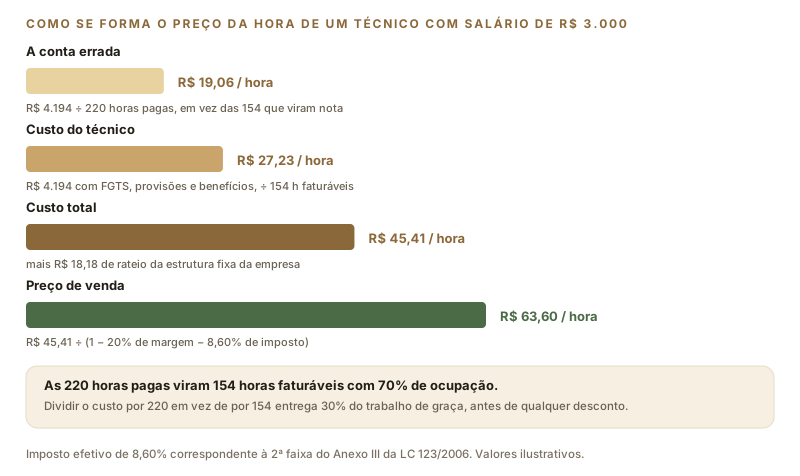
É essa taxa de ocupação que muda tudo. Com 70% de ocupação, as 220 horas pagas viram 154 horas faturáveis. Todo o custo do mês precisa caber nessas 154 — e não nas 220 que aparecem no contrato de trabalho. Quem divide por 220 já começa 30% abaixo do custo real, antes de pensar em imposto ou em lucro.
Em telas estreitas, deslize a figura para o lado.
Degrau 1: o custo real do técnico
Um salário de R$ 3.000 não custa R$ 3.000. Somam-se a contribuição patronal, o RAT, os terceiros, o FGTS, a provisão de 13º e a de férias com o terço constitucional, e ainda vale-transporte e vale-refeição, quando existem. Numa empresa do Simples Nacional dos Anexos I, II, III ou V, a contribuição patronal já está dentro do DAS, o que alivia a conta em relação ao Presumido — mas o FGTS de 8% e as provisões continuam.
Com FGTS, provisão de 13º (8,33%), provisão de férias com o terço (11,11%) e o FGTS incidente sobre elas, um salário de R$ 3.000 chega a algo em torno de R$ 3.894 de custo mensal numa empresa do Anexo III. Some R$ 300 de benefícios e uniforme e o custo fica em R$ 4.194. Dividido pelas 154 horas faturáveis: R$ 27,23 por hora. Note que dividir os mesmos R$ 4.194 por 220 daria R$ 19,06 — uma diferença de 43% que sai inteira da margem.
Degrau 2: a estrutura que não aparece na ordem de serviço
Aluguel, energia, internet, telefone, contabilidade, software de gestão, seguro, combustível e manutenção do veículo, ferramenta, equipamento de proteção, marketing e o pró-labore de quem administra. Nada disso está no contracheque do técnico e tudo isso precisa ser pago com as horas faturadas.
A conta é um rateio simples: custo fixo mensal dividido pelo total de horas faturáveis da equipe. Uma empresa com dois técnicos, 308 horas faturáveis por mês e R$ 5.600 de estrutura fixa acrescenta R$ 18,18 a cada hora. O custo total por hora sobe de R$ 27,23 para R$ 45,41.
Aceitar um serviço abaixo do custo total sob o argumento de que "o técnico já está pago mesmo" só faz sentido em capacidade ociosa real e por período curto. Quando vira hábito, a estrutura fixa deixa de ser coberta e o prejuízo aparece três meses depois, sem que ninguém consiga apontar qual serviço o causou. Se a agenda está cheia, cada hora vendida abaixo do custo total é uma hora que não pôde ser vendida ao preço certo.
Degrau 3: o imposto vem por fora, não por dentro
Este é o erro mais caro e o mais comum. O prestador calcula o custo, soma 20% de margem e emite a nota — e então descobre que o DAS de 8,60% saiu daquela margem, que virou 11,4%. O imposto incide sobre o preço de venda, não sobre o custo, e por isso precisa ser aplicado por dentro, com uma divisão.
Partindo de R$ 45,41 de custo e querendo 20% de margem sobre o preço, com imposto efetivo de 8,60%: o preço é R$ 45,41 dividido por (1 − 0,20 − 0,086), ou seja, dividido por 0,714, o que dá R$ 63,60 por hora. Se a margem desejada for calculada sobre o custo em vez de sobre o preço, o resultado muda; o importante é que o divisor exista. Quem multiplica por 1,20 e depois desconta imposto está entregando margem sem perceber.
Hora técnica, hora de deslocamento e taxa de visita
- ✓ Taxa de visita ou de diagnóstico. O deslocamento e a avaliação consomem hora real. Cobrá-los separadamente, ainda que abatidos do serviço se aprovado, é o que impede que o orçamento não fechado saia do bolso da empresa.
- ✓ Hora de urgência e fora do horário. Atendimento noturno, de fim de semana ou emergencial tem custo de adicional noturno e de hora extra. Se o preço é o mesmo do horário comercial, a urgência do cliente está sendo financiada pela sua margem.
- ✓ Hora de aprendiz não é hora de especialista. Se a equipe tem níveis diferentes de qualificação, o custo por hora é diferente e o preço também deveria ser. Uma tabela única achata o preço do especialista e encarece o do ajudante.
- ✓ Material tem margem própria. Peça, cabo, gás refrigerante e chapa não entram na hora: entram como material, com a sua própria margem e, dependendo do caso, com tributação distinta. Misturar os dois na mesma linha esconde qual dos dois está dando prejuízo.
O número que fecha o mês
Preço de hora bem calculado só produz resultado se houver horas vendidas suficientes. A conta que fecha o mês é o ponto de equilíbrio: custo fixo dividido pela margem de contribuição por hora. Com R$ 5.600 de estrutura e uma margem de contribuição de R$ 30 por hora depois de custo direto e imposto, são 187 horas por mês só para empatar. Saber esse número transforma a gestão: em vez de "estamos vendendo pouco", passa a existir uma meta diária de horas faturadas que o dono acompanha na segunda-feira, e não no balanço do ano seguinte.
Os percentuais de encargo consideram empresa optante pelo Simples Nacional tributada pelo Anexo III, em que a contribuição previdenciária patronal está incluída no DAS (Lei Complementar nº 123/2006, art. 13, VI, e art. 18); provisões de 13º e de férias com o terço conforme a CLT e o art. 7º, XVII, da Constituição; FGTS de 8% conforme a Lei nº 8.036/1990. A alíquota efetiva de 8,60% corresponde à 2ª faixa do Anexo III. Valores ilustrativos: a conta da sua empresa depende da sua folha, da sua estrutura e da sua taxa de ocupação. A GRL Accountability monta essa planilha com os seus números.
A sua hora cobre o custo dela?
Mande a sua folha, a sua estrutura fixa e o número de atendimentos do mês: a GRL Accountability monta a planilha de custo por hora do seu negócio.