
Importar para revender: o produto que custou US$ 100 não custa US$ 100
A conta que quase toda loja importadora faz na primeira compra é esta: "paguei US$ 100, o dólar está a R$ 5,40, então meu custo é R$ 540; vou vender a R$ 1.080 e ter 100% de margem". O número que sai do desembaraço é outro, e a diferença não é pequena. Entre a fatura do fornecedor e a mercadoria disponível para venda há uma sequência de tributos e despesas que, somados, costumam quase dobrar o valor de partida.

 GRL Accountability
- O custo de entrada de um produto importado costuma ficar entre 1,6 e 2 vezes o valor pago ao fornecedor, dependendo do NCM e do estado.
- O ICMS da importação é calculado por dentro: ele entra na própria base de cálculo, o que eleva o valor efetivo acima da alíquota nominal.
- A empresa optante pelo Simples Nacional não credita o ICMS nem as contribuições pagas na importação: tudo vira custo definitivo do estoque.
- Precificar sobre o valor da fatura do fornecedor é o erro que faz a loja crescer em faturamento e encolher em caixa.
A sequência de custos, na ordem em que ela acontece
O ponto de partida não é o preço da mercadoria: é o valor aduaneiro, que reúne o produto, o frete internacional e o seguro. Sobre ele incidem, nesta ordem, o Imposto de Importação conforme o NCM do produto, o IPI quando houver, o PIS/Pasep-Importação e a Cofins-Importação, e por fim o ICMS da importação, devido ao estado de destino.
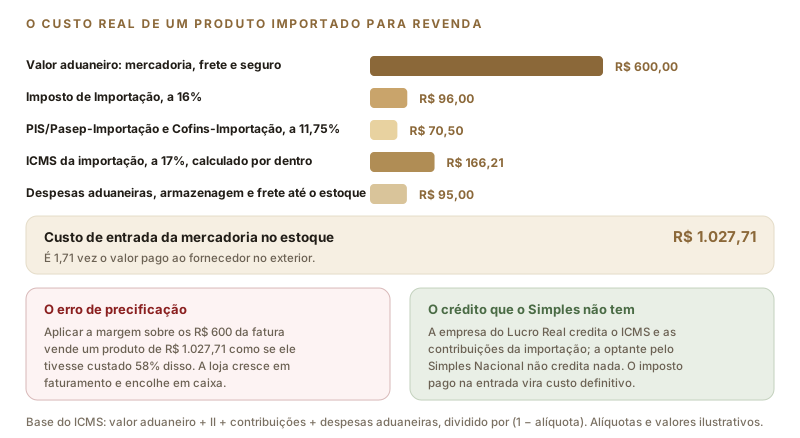
Em telas estreitas, deslize a figura para o lado.
As alíquotas do exemplo são ilustrativas e mudam muito conforme o produto: o Imposto de Importação varia por NCM, e há faixas bem acima dos 16% usados aqui. O ponto que não muda é a estrutura — e o fato de que o resultado final é sempre maior do que a intuição sugere.
O ICMS "por dentro", que engana quem calcula de cabeça
Se o estado cobra 17% na importação, é natural imaginar que se pague 17% sobre o valor da mercadoria. Não é isso que acontece. A base de cálculo do ICMS da importação inclui o valor aduaneiro, o Imposto de Importação, o IPI, as contribuições e as despesas aduaneiras — e o próprio ICMS. A base é obtida dividindo a soma dos demais valores por (1 menos a alíquota), o que faz o imposto efetivo, medido sobre o valor da mercadoria, ficar bem acima do percentual nominal.
No exemplo da figura, os 17% aplicados sobre uma base de R$ 977,71 produzem R$ 166,21 — quase 28% do valor aduaneiro de R$ 600. É o mesmo mecanismo que existe no ICMS interno, mas aqui ele incide sobre uma base já inflada pelos tributos federais.
O crédito que o Simples Nacional não tem
Esta é a diferença que mais pesa na comparação entre regimes para quem importa. Uma empresa do Lucro Real credita o ICMS pago na importação e, no regime não cumulativo, também o PIS e a Cofins-Importação. Ou seja: parte relevante do que ela pagou na entrada volta como crédito na saída.
A optante pelo Simples Nacional não credita nada. Todo o imposto pago na importação vira custo definitivo do estoque, e depois ainda incidirá o DAS sobre a receita da revenda. Para uma loja cuja mercadoria é majoritariamente importada, com volume relevante e margem apertada, essa é uma das poucas situações em que o Lucro Real pode sair mais barato que o Simples Nacional — e é uma conta que vale a pena refazer todo ano.
O NCM. Ele define a alíquota do Imposto de Importação, a existência de IPI e a sujeição à substituição tributária. Classificar errado é o erro mais caro da importação, e ele aparece anos depois, com multa e juros.
O estado de desembaraço. A alíquota do ICMS da importação e os regimes especiais variam entre estados, e alguns oferecem tratamento diferenciado para operações por seus portos.
O Incoterm negociado. Comprar FOB e contratar o frete internacional separadamente produz um valor aduaneiro diferente de comprar CIF, e isso muda toda a cascata de tributos.
Compras pequenas e o Remessa Conforme
Para encomendas de baixo valor enviadas por remessa postal ou expressa, existe um regime simplificado próprio, com regras que mudaram recentemente e que se aplicam de forma diferente a pessoas físicas e jurídicas. Duas ideias precisam ficar claras para quem revende: as condições mais favoráveis de importações de pequeno valor foram desenhadas para o consumidor final, e não para abastecer estoque de loja; e o ICMS incide igualmente nesse canal.
Montar a operação de abastecimento pela via de remessas pessoais, além de ser instável, gera um problema contábil concreto: a mercadoria entra sem documento hábil em nome da empresa, o que impede o registro correto do estoque e enfraquece toda a apuração de margem e de resultado.
Como precificar sobre o custo certo
A planilha de preço do importador precisa partir do custo de entrada por unidade: o total desembolsado no processo, dividido pela quantidade efetivamente recebida — descontadas perdas e avarias. Sobre esse número entram, depois, a comissão do canal de venda, o frete até o cliente, a embalagem, a alíquota efetiva do Simples e a margem desejada.
Há ainda um cuidado que quem importa aprende cedo: o câmbio do dia do fechamento não é o do dia do desembaraço, e a diferença cabe inteira no seu resultado. Trabalhar com uma cotação de referência conservadora na formação do preço evita que uma alta de 8% no dólar transforme uma margem planejada de 25% em uma margem real de 12%.
Fontes: Decreto nº 6.759/2009 (Regulamento Aduaneiro); Lei nº 10.865/2004 (PIS/Pasep-Importação e Cofins-Importação); Lei Complementar nº 87/1996, art. 13, V, quanto à base de cálculo do ICMS na importação; Lei Complementar nº 123/2006, art. 23, quanto à vedação de crédito no Simples Nacional; regras do Programa Remessa Conforme da Receita Federal. Texto conferido na fonte oficial em 8 de setembro de 2026. Alíquotas e valores do exemplo são ilustrativos e variam por NCM e por estado. Confirme com a GRL Accountability.
Quer saber o custo real do seu produto importado?
A GRL Accountability monta a planilha de custo de entrada com o NCM correto, o ICMS do seu estado e todas as despesas até a prateleira, e mostra o preço mínimo que fecha a margem.