
Clínica de estética: quando o Fator R passa a valer e o imposto pode mais que dobrar
Existe uma fronteira invisível dentro do setor de estética, e ela passa pelo CNAE. De um lado, a limpeza de pele, a depilação, a massagem modeladora e a maquiagem: atividades de estética, tributadas no Anexo III do Simples Nacional sem nenhuma condição. Do outro, os procedimentos que exigem profissional de saúde, como aplicação de injetáveis, harmonização facial, laser terapêutico e drenagem pós-operatória: atividades de saúde, que o Simples tributa no Anexo III ou no Anexo V conforme o Fator R. Quem cruza essa fronteira sem saber pode ver o DAS mais que dobrar. Este artigo mostra a regra, a conta e a forma de ficar do lado certo.

 GRL Accountability
- A estética comum, no CNAE 9602-5/02, está no Anexo III sem nenhuma condição.
- Procedimento reservado a profissional de saúde exige CNAE de saúde, e com ele vem o Fator R.
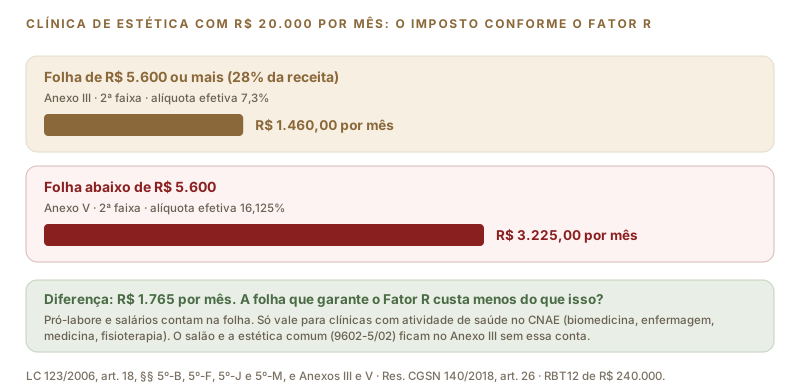
- Abaixo de 28% de folha, essa receita vai ao Anexo V: numa clínica de R$ 20 mil, o DAS sai de R$ 1.460 para R$ 3.225.
- O pró-labore da sócia profissional de saúde costuma ser o caminho mais barato de manter os 28%.
A estética comum: Anexo III, sem Fator R
O CNAE 9602-5/02, "atividades de estética e outros serviços de cuidados com a beleza", não aparece em nenhuma das listas do art. 18 da Lei Complementar nº 123/2006 que mandam atividades para os Anexos IV ou V. Vale, portanto, a regra geral do § 5º-F: os serviços não listados vão para o Anexo III. A esteticista, a depiladora e a maquiadora, sozinhas ou numa clínica, pagam 6% na primeira faixa, com o INSS patronal já dentro do DAS, e a folha de salários não interfere.
Vale para a clínica que faz limpeza de pele, peeling cosmético, massagem, drenagem estética, depilação a laser ou a cera, design de sobrancelhas e maquiagem. E vale para o salão que tem uma sala de estética. É a mesma situação tributária do cabeleireiro, descrita em salão, barbearia e estética no Simples Nacional.
Quando entra a saúde, entra o Fator R
A conversa muda quando a clínica passa a oferecer procedimentos que a legislação dos conselhos profissionais reserva a biomédicos, enfermeiros, fisioterapeutas, farmacêuticos ou médicos. Para prestá-los, a clínica precisa de um CNAE de atividade de saúde, como os do grupo 8650 (atividades de profissionais da área de saúde) ou 8630 (atividade médica ambulatorial). E as atividades de medicina, enfermagem, fisioterapia e das demais profissões de saúde estão nos incisos XVI a XIX do § 5º-B do art. 18: começam no Anexo III, mas o § 5º-M as manda para o Anexo V sempre que a relação entre a folha de salários e a receita bruta, nos doze meses anteriores, for inferior a 28%.
Em telas estreitas, deslize a figura para o lado.
A conta da figura usa uma clínica que fatura R$ 20.000 por mês, R$ 240.000 por ano. No Anexo III, segunda faixa, a alíquota efetiva é de 7,3% e o DAS fica em R$ 1.460. No Anexo V, mesma faixa, a alíquota efetiva é de 16,125% e o DAS sobe para R$ 3.225. A diferença, de R$ 1.765 por mês, é maior do que o custo de manter a folha em 28% da receita quando a própria dona da clínica é a profissional de saúde e recebe pró-labore.
O que conta na folha do Fator R
Folha de salários, para o Fator R, é o total pago nos doze meses anteriores a pessoas físicas pelo trabalho: salários, pró-labore, 13º, férias, mais os encargos de INSS e FGTS sobre eles (art. 18, § 24). O pró-labore da sócia biomédica ou enfermeira conta, e costuma ser o instrumento mais barato para atingir os 28%, porque sobre ele incide só o INSS do sócio, sem FGTS nem 13º. O que não conta: distribuição de lucros, pagamentos a prestadores pessoa jurídica e, no nosso caso, os repasses a profissionais-parceiros com CNPJ, que não são folha nem são receita.
Explicamos a mecânica completa, com a tabela do pró-labore que atinge 28% em cada faturamento, em pró-labore e Fator R. Dois detalhes que valem para a clínica: o cálculo é feito todo mês, com os doze meses anteriores, e a clínica nova sem histórico usa uma regra proporcional; e um único mês abaixo de 28% vai sozinho para o Anexo V, sem arrastar os outros.
A parceria e os profissionais de saúde
A Lei do Salão-Parceiro alcança sete profissões, e biomédico, enfermeiro e médico não estão entre elas. O profissional de saúde que atende na clínica com o próprio CNPJ é um prestador de serviços comum, com contrato de prestação de serviços, e o que a clínica paga a ele é despesa, não sai da receita bruta dela. É uma diferença relevante para a clínica mista, que tem esteticistas parceiras (cuja cota-parte sai da receita) e uma biomédica prestadora (cujo pagamento não sai). A nota da esteticista discrimina a cota-parte; a da biomédica é uma nota de serviço prestado à clínica.
Acrescentar um CNAE de saúde ao cadastro da clínica de estética não é um ato burocrático: a partir daquele mês a empresa passa a ter uma receita sujeita ao Fator R, com apuração separada da receita de estética comum, que continua no Anexo III. Antes de ampliar os serviços, calcule a folha que será necessária e defina o pró-labore. Fazer o caminho contrário, descobrir o Anexo V na guia, custa um ano de diferença.
Lista prática para a clínica
- ✓ Confira os CNAEs do cadastro: só 9602-5/02 é Anexo III sem condição; qualquer código do grupo 8650 ou 8630 traz o Fator R.
- ✓ Se há atividade de saúde, calcule a folha dos doze meses anteriores dividida pela receita dos mesmos doze meses. Abaixo de 28%, a receita de saúde está no Anexo V.
- ✓ Defina o pró-labore da sócia profissional de saúde no valor que fecha os 28%, e mantenha-o todo mês, porque o cálculo é móvel.
- ✓ Separe no sistema a receita de estética comum, a receita de saúde e a cota-parte das parceiras: cada uma tem um tratamento no PGDAS-D.
- ✓ Simule antes de incluir um procedimento novo, no simulador de impostos, que já calcula o Fator R.
Fontes: Lei Complementar nº 123/2006, art. 18, §§ 5º-B, 5º-F, 5º-J, 5º-K, 5º-M e 24, e Anexos III e V; Resolução CGSN nº 140/2018, arts. 25 e 26; Lei nº 12.592/2012, art. 1º. Alíquotas efetivas calculadas sobre a receita dos doze meses anteriores; a sua pode ser diferente. Confirme com a GRL Accountability.
Sua clínica está no anexo certo?
A GRL Accountability revisa os CNAEs, calcula o Fator R mês a mês e define o pró-labore que mantém a clínica no Anexo III sem pagar folha à toa.